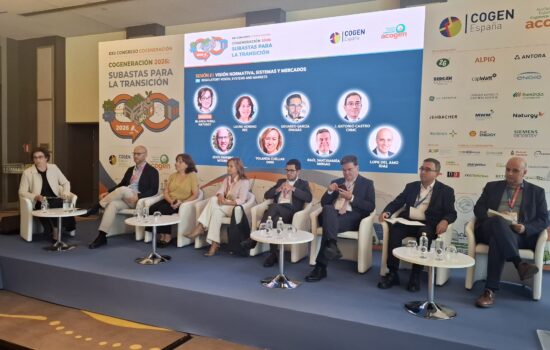

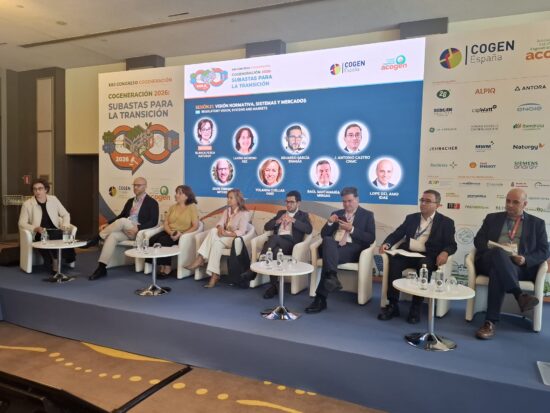
El mensaje más repetido durante las diferentes mesas ha sido claro: la cogeneración tiene una oportunidad para modernizarse y aportar flexibilidad al sistema eléctrico y gasista, pero las inversiones solo llegarán si el marco regulatorio permite proyectos viables, si se agilizan los permisos y si las señales económicas son compatibles con la realidad de la industria. En paralelo, los representantes empresariales han advertido de que la descarbonización no puede traducirse en una nueva pérdida de actividad industrial frente a competidores de fuera de Europa.
La sesión dedicada al marco normativo ha dejado además una de las principales noticias del congreso: el Gobierno trabaja ya sobre la resolución que deberá concretar las próximas subastas y mantiene como escenario de trabajo una convocatoria antes de que termine el año, aunque se estudia el calendario para garantizar que los promotores dispongan de tiempo suficiente para preparar proyectos técnicamente sólidos. El contenido económico y técnico está prácticamente definido y el sector espera ahora la concreción de la fecha y los cupos.
El nuevo modelo busca una cogeneración más flexible, capaz de incorporar almacenamiento térmico, baterías y otros elementos que permitan adaptar la producción a las señales de precio. Esa flexibilidad se considera clave en un sistema eléctrico con una creciente penetración renovable y con mayores necesidades de gestión de la demanda.
La subasta como punto de partida para una nueva cogeneración
Jesús Ferrero, subdirector general de Energías Renovables del Miterd, explicó que el desarrollo normativo se encuentra en su fase final y destacó la evolución del diseño tras la interlocución mantenida con el sector. «Se ve la luz al final del túnel. El Real Decreto lo tenemos, la orden está aprobada», afirmó. Ferrero señaló que se han eliminado algunas exigencias de las primeras versiones para proporcionar mayor flexibilidad al diseño de las plantas y que la orden permite ya conocer buena parte de los parámetros económicos y técnicos con los que podrán trabajar los promotores.
El representante del Ministerio subrayó además que se ha ampliado el catálogo de equipos elegibles para las modificaciones sustanciales y que las nuevas instalaciones podrán incorporar almacenamiento y otras soluciones de flexibilidad. El objetivo es que la cogeneración pueda aprovechar mejor las diferencias de precios entre unas horas y otras.
Desde el IDAE, Lope del Amo, jefe del Departamento de Transformación de la Energía y Promoción de Nuevos Proyectos, puso el acento en que las futuras subastas deben servir para modernizar realmente las instalaciones y no simplemente para reproducir las potencias eléctricas del pasado. «Las cartas están sobre la mesa», señaló, en referencia a una orden ministerial cuyos parámetros ya son conocidos.
Del Amo reclamó que los proyectos se diseñen alrededor del calor útil que necesita la industria y no alrededor de la potencia eléctrica histórica de las plantas. «La competitividad industrial es importante», defendió, al tiempo que destacó la oportunidad de combinar cogeneración con recuperación de calor residual, almacenamiento térmico, almacenamiento eléctrico y otras tecnologías. También lanzó una advertencia sobre los permisos: «Una preocupación sería que salgan proyectos que finalmente no se puedan ejecutar por falta de permiso de acceso a la red».
En la misma mesa, José Antonio Castro, vocal de la Dirección de Energía de la CNMC, avanzó que el informe del regulador sobre la resolución se conocerá próximamente y defendió el diseño actual por haber reducido la fragmentación respecto a planteamientos anteriores. A su juicio, el sector no puede dar por garantizada la supervivencia de la cogeneración. «No se debe dar por sentada la cogeneración y pensar que va a seguir por inercia», afirmó.
Castro consideró que los resultados de la primera subasta deben servir para decidir los siguientes pasos y pidió mantener abiertas alternativas tanto tecnológicas como regulatorias. «Es el momento de celebrarla ya, por fin, cuanto antes, analizar los resultados, ver qué puede ser mejorable y no cerrarnos alternativas», resumió.
La visión del sistema eléctrico y de los mercados
La modernización de la cogeneración fue analizada también desde el punto de vista de su contribución al sistema eléctrico. Laura Moreno, jefa del Departamento de Mercados de Operación de REE, defendió el valor de la cogeneración dentro de un mix diversificado y destacó su capacidad para responder a las señales de precio. «La cogeneración es una parte fundamental de un mix energético diversificado», aseguró.
Moreno señaló que la evolución de los mercados hacia horizontes temporales cada vez más cercanos al tiempo real abre nuevas posibilidades para las plantas de cogeneración. A su juicio, el almacenamiento y la capacidad de gestionar internamente generación y demanda pueden permitir que estas instalaciones participen en los servicios de ajuste y aporten mayor flexibilidad al sistema. «La cogeneración sí que tiene esa ventana de oportunidad», concluyó.
Desde OMIE, Yolanda Cuéllar, directora de Operación del Mercado, puso el foco en el descenso de la participación de la cogeneración en el mercado eléctrico y en la oportunidad que ofrecen los nuevos mercados intradiarios. Señaló que durante los primeros nueve meses del año la cogeneración no alcanzaba el 5% del mix frente a porcentajes mucho mayores en el pasado.
Cuéllar animó a los cogeneradores a aprovechar la aproximación de los mercados al tiempo real y, respecto a la subasta, garantizó el apoyo de OMIE a los participantes. «Nuestro afán es cuanto más participantes, más competencia y será lo mejor», afirmó. También pidió que el calendario de la convocatoria no se convierta en una barrera para que las empresas puedan concurrir.
En el mercado gasista, Eduardo García, director de Operación de Enagás GTS, destacó el peso que todavía mantiene la cogeneración sobre la demanda de gas industrial y la importancia de disponer de infraestructuras preparadas para escenarios cambiantes. «La importancia de la flexibilidad. Cada vez la flexibilidad es más importante», resumió.
García vinculó además la transición energética con la seguridad de suministro y la autonomía estratégica. El desarrollo del biometano y del hidrógeno renovable, explicó, no solo tiene una dimensión de descarbonización, sino también de reducción de la dependencia exterior. En este contexto, destacó que la cogeneración ha sido considerada dentro de los consumos críticos para la seguridad del sistema gasista.
Por su parte, Raúl Santamaría, director general de MIBGAS, defendió que la nueva metodología de retribución a la operación ha contribuido a introducir una señal más conectada con la realidad de los mercados de gas. Afirmó que la indexación de la parte de gas de la retribución a la operación ha sido «una idea feliz, muy interesante y muy ajustada a la realidad».
Santamaría destacó además el crecimiento de la liquidez en MIBGAS y avanzó el trabajo conjunto de los operadores eléctrico y gasista para poner en marcha una plataforma de certificados de ahorro energético. El objetivo, explicó, es cubrir todo el ciclo de vida de los certificados y estudiar también la creación de un mercado voluntario que permita dotarlos de liquidez y transparencia de precios.
Industria, centros de datos y autonomía energética
El cierre de la mañana amplió el debate hacia la transformación del sistema energético y la reindustrialización. Begoña Villacís, directora ejecutiva de Spain DC y responsable de Mercado Energético en Transformación, defendió que España debe aprovechar sus ventajas energéticas para atraer nuevas inversiones industriales y tecnológicas. «Tenemos que ser capaces de rentabilizar aquello que nos hace distintos», afirmó, reivindicando el papel de las renovables españolas como activo competitivo.
Villacís vinculó esta oportunidad con el crecimiento de los centros de datos y la inteligencia artificial. «Creo que es el momento de darle la bienvenida a la infraestructura del futuro, que son los centros de datos», sostuvo, reclamando que España facilite las inversiones que pueden contribuir a absorber electricidad renovable y a reforzar la reindustrialización.
Cristiano Amaro, Head of Biomethane en Capwatt, trasladó al congreso la perspectiva de los promotores y operadores de plantas y puso sobre la mesa una cuestión que atravesó buena parte de la jornada: la necesidad de conciliar descarbonización e industria. «Descarbonizar sin desindustrializar es una misión superdifícil», afirmó.
Amaro destacó que los proyectos industriales necesitan señales de inversión estables y que la palabra clave para el futuro debe ser «certidumbre». También explicó el caso de una planta de tratamiento de purines que está siendo transformada para producir biogás y biometano y advirtió del impacto de los largos plazos administrativos. «El tema de los plazos de tramitación es fulcral para que los promotores sigan pudiendo o queriendo el sistema invertido», señaló.
Europa ante el reto de descarbonizar sin desindustrializar
La tercera sesión trasladó el debate al ámbito europeo y planteó una cuestión central: cómo acelerar la descarbonización industrial sin poner en riesgo la competitividad y la resiliencia de las empresas. El diagnóstico fue especialmente crítico con la lentitud regulatoria, la falta de coordinación entre políticas y el coste energético que soporta la industria europea.
Raimon Argemí, director general de AESA, presentó datos de proyectos de modernización de cogeneración estudiados por su compañía y señaló que el nuevo esquema de subastas tiene una capacidad de atracción limitada. Según explicó, de 31 proyectos de renovación analizados, solo una parte estaría en condiciones de concurrir y ninguno de los nuevos proyectos greenfield estudiados entraría en la subasta. Su diagnóstico fue contundente: «El resultado, tengo que decir, es decepcionante», debido principalmente a una ayuda a la inversión insuficiente y a unas condiciones de mercado que dificultan la rentabilidad.
Rodrigo Álvarez, director de Energía e Innovación de Aspapel, reclamó un cambio de enfoque en Bruselas y puso el acento en la competitividad. «Economía es la primera. Economía es competitividad», afirmó, defendiendo que la descarbonización debe diseñarse teniendo en cuenta las condiciones reales en las que compite la industria europea.
Álvarez advirtió de que la presión regulatoria y los elevados costes energéticos pueden desplazar inversiones hacia otras regiones del mundo y reclamó que las políticas de transición tengan en cuenta el riesgo de fuga de carbono. En su opinión, Europa debe evitar que sus objetivos climáticos terminen provocando una pérdida de capacidad industrial.
Desde Siemens Energy, Radu Surdeanu, Senior Director Government Affairs, identificó tres grandes carencias en el entorno europeo: las redes, los permisos y las señales de inversión. «Tenemos que reparar el 40% de las redes en Europa», señaló, criticando que algunos proyectos puedan tardar entre cuatro y diez años en obtener permisos.
Surdeanu reclamó además una política industrial más coordinada y menos fragmentada entre generación, almacenamiento, redes y renovables. «Tenemos que hablar de generación, de almacenamiento, de redes y de renovables en una sola cosa», defendió.
Para Nicolai Romanowski, Senior Energy Manager de Cefic, la prioridad es evitar que la industria europea desaparezca antes de poder culminar su transición. «Si quieres descarbonizar, necesitas seguir vivo al final del año», resumió.
Romanowski explicó que buena parte de la industria química europea necesita calor a temperaturas muy elevadas y que la electrificación no constituye por sí sola una solución inmediata para todos los procesos. En este contexto, defendió sistemas híbridos capaces de combinar cogeneración, electricidad, almacenamiento y otras tecnologías.
El quinto participante de la mesa, Simon Minett, Chief Executive de Challoch Energy, reclamó menos cambios regulatorios y más estabilidad. «Necesitamos un poco menos de desarrollo de políticas», afirmó, al advertir de que los cambios constantes dificultan la toma de decisiones y la ejecución de proyectos.
Minett defendió una estrategia industrial resiliente con objetivos concretos y un calendario realista. «Necesitamos una estrategia industrial resiliente con un plan detallado sobre cómo hacerlo en el primer año, el segundo año y el tercero, no en el año veinte», concluyó.
Tecnología, redes y nuevas formas de cogeneración
La cuarta sesión abordó las tecnologías que pueden acompañar la transformación de la cogeneración y la industria. Federico Medina Mateos, director de Zona Centro y Sur de Redexis, defendió que la transición energética no debe entenderse como una sustitución completa de las infraestructuras existentes. «Innovar no significa necesariamente sustituir y hacer cosas nuevas, sino también darle nuevas funciones a lo que ya tenemos», explicó.
Medina puso como ejemplo el papel que pueden desempeñar las redes gasistas en la integración de biometano e hidrógeno renovable. Señaló que las moléculas renovables ya están entrando en las redes y que la infraestructura existente puede aportar capacidad y flexibilidad al sistema energético.
Desde Antora, Ty Jagerson, VP, International Development, presentó un modelo de almacenamiento térmico de larga duración capaz de convertir electricidad en calor industrial y posteriormente utilizar ese calor para procesos industriales o para generar electricidad. «Tomamos la electricidad, la almacenamos como calor y después liberamos ese calor como calor industrial o como electricidad», explicó.
Jagerson destacó especialmente el potencial de estas soluciones en un escenario de electrificación industrial en el que las limitaciones de acceso a la red pueden convertirse en un cuello de botella. La flexibilidad, señaló, puede facilitar la integración de grandes cargas térmicas y aprovechar mejor la capacidad renovable disponible.
La mesa tecnológica contó también con Verónica Rivière, presidenta de GasINDUSTRIAL, que trasladó al congreso la preocupación de los consumidores industriales de gas ante el deterioro de la actividad. «La cogeneración consume un 50% menos de gas» respecto a los niveles anteriores a las crisis energéticas, señaló, antes de advertir de que la industria afronta simultáneamente la presión de descarbonizar y unos costes energéticos todavía elevados.
Rivière reclamó que Europa vuelva a colocar la industria en el centro de su estrategia económica y advirtió de las dificultades para competir con Estados Unidos y con terceros países con menores costes energéticos y diferentes políticas medioambientales.
Biomasa, biometano y residuos: la otra cara de la transición
La última sesión puso sobre la mesa las dificultades específicas de sectores que dependen de tecnologías térmicas y de valorización de residuos. José María González Moya, director general de APPA Renovables, valoró positivamente el avance de las subastas, aunque consideró insuficiente el volumen destinado a biomasa. «Los mimbres pintan bien», afirmó, aunque advirtió de que «el cupo que vamos a ver en esta resolución se nos queda justo».
González defendió además el potencial del biometano como herramienta de descarbonización industrial y energética. «Yo me creo que esto del biometano es una solución», aseguró, reclamando que España aproveche su potencial agrícola y ganadero para producir moléculas renovables.
En el ámbito de los residuos ganaderos, Josep Capdevila, presidente de ADAP, puso el foco en la necesidad de mantener activas las instalaciones existentes mientras se desarrollan alternativas tecnológicas. «Lo que necesitamos en estos momentos sería una moratoria que nos permitiera implantar soluciones de futuro que sean más sostenibles», defendió.
Capdevila recordó que las plantas asociadas a ADAP llevan décadas tratando purines de cerdo y prestando un servicio ambiental en zonas rurales. La desaparición de estas instalaciones, advirtió, tendría consecuencias no solo energéticas, sino también sobre la gestión de residuos, la actividad ganadera y el reto demográfico.
Por último, Joaquín López, director general de ANEO, explicó el papel específico que desempeña la cogeneración en la industria orujera y en el aprovechamiento de los subproductos del sector oleícola. La cogeneración, señaló, se utiliza en el proceso de secado necesario para reducir la humedad del producto y continuar con la extracción. «Son muy pequeñitos, pero representan el 40% de la solución del sector del olivar», afirmó.
López advirtió de que el problema no se limita a los megavatios instalados, sino al servicio que prestan estas plantas a toda una cadena industrial vinculada a la valorización de residuos. En este sentido, reclamó que la política energética contemple la función ambiental y económica de estas instalaciones.
Un mismo mensaje desde todos los ángulos
Las cinco sesiones del congreso han dibujado así un diagnóstico compartido desde posiciones muy diferentes. El regulador pide proyectos viables y técnicamente sólidos; los operadores destacan el valor de la flexibilidad; los mercados reclaman más participación; las empresas energéticas subrayan la necesidad de infraestructuras adaptables; los tecnólogos presentan soluciones híbridas y de almacenamiento; y la industria insiste en que la descarbonización solo será sostenible si preserva la competitividad.
El denominador común es la necesidad de pasar de los objetivos a la ejecución. Las subastas de 1.200 MW aparecen como el instrumento inmediato para recuperar inversión y modernizar parte del parque de cogeneración, pero los participantes han dejado claro que su éxito dependerá tanto de su diseño como de la capacidad real de ejecutar los proyectos.
El congreso ha puesto también de manifiesto que la nueva cogeneración no será necesariamente la de las plantas de hace dos décadas. Será una cogeneración más flexible, conectada con almacenamiento, renovables, gases verdes, electrificación y mercados cada vez más próximos al tiempo real. Pero para que esa transformación se produzca, la industria reclama algo que ha terminado convirtiéndose en el concepto transversal de la jornada: certidumbre.
Sin ella, el riesgo es que los objetivos de descarbonización avancen mientras la inversión industrial se desplaza fuera de Europa. Con ella, el sector considera que la cogeneración puede volver a desempeñar un papel relevante en un sistema energético que necesitará simultáneamente eficiencia, flexibilidad, seguridad de suministro y competitividad.