
Soltec ha inaugurado oficialmente su particular año cero. Tras asomarse al abismo financiero, la multinacional murciana afronta una metamorfosis profunda en la que las cuentas presentadas ante la Comisión Nacional del Mercado de Valores (CNMV) no reflejan una simple foto fija, sino que son el peaje que ha pagado la empresa en los últimos meses para acometer su reestructuración financiera y un giro estratégico que comienza a dar sus frutos y ha situado a su negocio principal, el industrial, en la senda de la rentabilidad.
La compañía ha remitido al regulador y supervisor de los mercados bursátiles sus resultados financieros correspondientes al primer semestre del ejercicio. Sus números reflejan la etapa de transición que atraviesa la compañía, con un desplome de los ingresos por la parálisis temporal de su actividad comercial, que ha traído como consecuencia el aumento de sus pérdidas.
No obstante, el grupo cuenta con el balón de oxígeno de más de 30 millones de euros en caja para seguir sosteniendo su proceso de saneamiento y la reactivación de su negocio industrial, el principal del grupo.
Las cifras del semestre: el peaje de la parálisis comercial
Los resultados de los primeros seis meses del año del grupo cotizado en el Mercado Continuo desde 2020 muestran el impacto directo que tiene el colapso financiero que ha sufrido la compañía.
Los ingresos se han situado en mínimos de 9,7 millones de euros, lo que muestra un desplome del 85% frente al mismo periodo del año pasado (65,2 millones). Esta caída es la consecuencia directa de no haber podido facturar proyectos nuevos durante los meses en los que la empresa ha estado negociando su supervivencia y no disponía de avales para poder cerrar nuevos contratos.
El resultado bruto de explotación (ebitda) arroja un resultado negativo de 18,5 millones de euros. Al desplomarse los ingresos, la estructura y los costes fijos de la compañía han castigado la rentabilidad, a pesar de que Soltec, en un esfuerzo de austeridad, logra reducir sus gastos operativos un 54%. Pero sin ventas, no es suficiente.
El resultado neto arroja unas pérdidas de 28,1 millones de euros. Al ebitda negativo hay que sumarle los intereses de su elevada deuda, lo que agranda los números rojos del semestre.
Sin embargo, el negocio industrial (los seguidores solares) da ya un pequeño beneficio, mientras que la división de energía (promoción de parques) registra el grueso de las pérdidas (25,7 millones).
El negocio industrial de Soltec ya es rentable
La división industrial es el corazón de la compañía, centrado en el diseño, fabricación y suministro de los seguidores que hacen girar los paneles solares. Esta actividad representa históricamente en torno al 80% del negocio del grupo. En el primer semestre del año ha logrado ya desmarcarse de la crisis obteniendo un beneficio neto de 0,8 millones de euros.
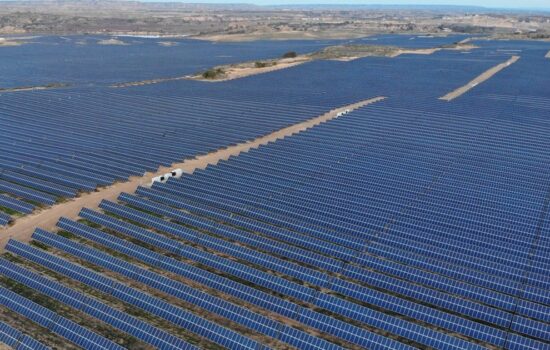
Una muestra de confianza del mercado en el producto de Soltec, que sigue teniendo demanda, es competitivo y capaz de autofinanciarse. Y una demostración de que cuando la actividad comercial vuelve a rodar es de prever que siga creciendo. Precisamente esa es la apuesta actual de la compañía, que se está desprendiendo de los negocios menos rentables ligados a la construcción y gestión de activos; y está centrándose en su negocio principal: el diseño, fabricación y suministro de seguidores solares (también conocidos como trackers).
La tensión de los 600 millones de deuda
No obstante, la empresa tiene actualmente una posición de tesorería que le da tiempo para avanzar en su recuperación, cerrando el semestre con 33,9 millones de euros entre efectivo disponible en su tesorería e imposiciones a plazo fijo de alta liquidez.
Por su parte,la deuda financiera neta se sitúa en 367,4 millones de euros. Aunque es un importe elevado, se encuentra dentro de los parámetros pactados en el nuevo mapa financiero de la empresa, muy lejos de las tensiones del pasado.
Hay que recordar que hace apenas unos meses, la compañía se asomó al precipicio de la insolvencia técnica ahogada por un pasivo total que rondaba los 600 millones de euros y con el canal de confianza bancaria completamente roto. Sin avales financieros, la empresa estaba abocada al cierre al no poder licitar por nuevos contratos industriales, en riesgo de convertirse en una nueva víctima de la crisis de las renovables tras la caída de Abengoa en 2021.
La entrada de DVC Partners
La superación de esa etapa crítica está llegando a través de una profunda reestructuración financiera, con laentrada de DVC Partners. El fondo de inversión ha tomado el control de la compañía, aportando no solo credibilidad ante los acreedores, sino la inyección de capital necesaria para reordenar la hoja de ruta.
Asimismo, la banca acreedora ha aceptado flexibilizar los plazos y reestructurar los créditos, adecuando el pasivo a la capacidad real de la empresa y descargando a la compañía de la presión de los vencimientos inmediatos.
Y el punto de inflexión más esperanzador para el crecimiento del negocio se ha dado con la consecución de una nueva línea de avales de 35 millones de euros. Esta es la llave que Soltec necesita para volver a competir en el mercado internacional de las renovables.
De Molina de Segura al Mercado Continuo
No es, desde luego, una recién llegada al tablero mundial. Detrás de esta reinvención hay 22 años de trayectoria que comenzaron en 2004 en Molina de Segura (Murcia), la localidad en la que aún permanece su cuartel general. Allí nació un proyecto que combinaba dos perfiles complementarios: por un lado, Raúl Morales, el ingeniero que vio el potencial de los seguidores solares a un eje hace más de dos décadas, cuando el mercado fotovoltaico en España era aún muy incipiente.
Morales ejercía como CEO y cara visible de la empresa y tenía como valedor a un empresario con experiencia: José Francisco Moreno Riquelme, el socio financiero que aportaba la fortaleza de su entramado industrial regional, el Grupo Corporativo Sefrán, holding de empresas de los sectores agroalimentario y maquinaria tecnológica industrial. Antes de la crisis, entre ambos controlaban el 62% de las acciones.
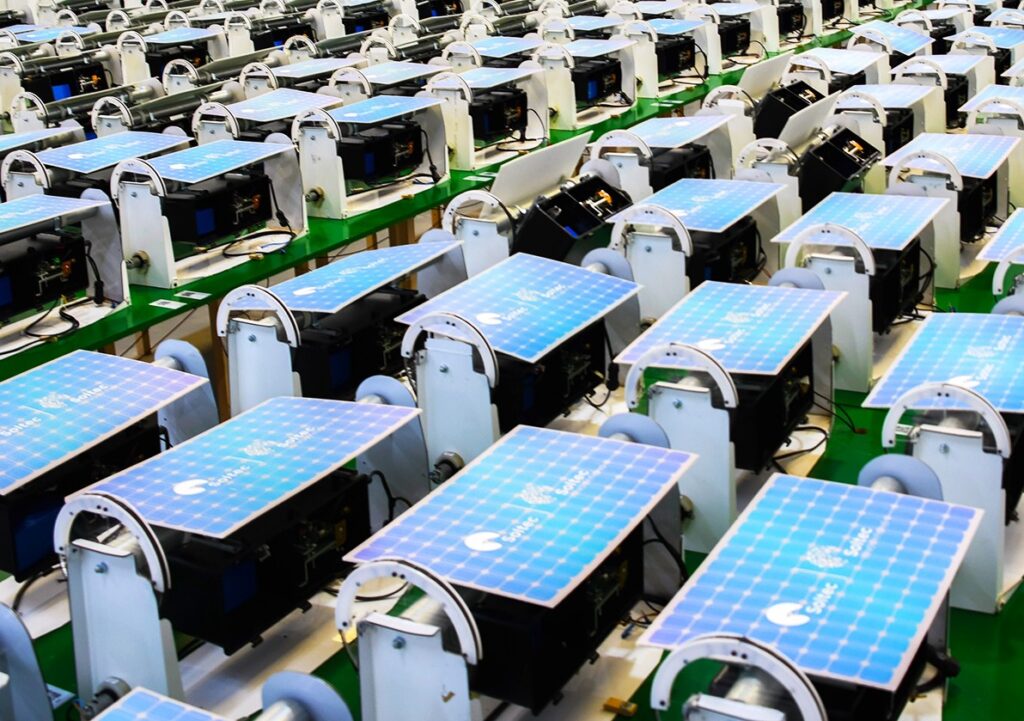
Era una etapa en la que la energía solar en España daba sus primeros pasos, apostando fuerte por una tecnología muy específica: los seguidores solares a un eje (trackers), estructuras que mueven los paneles imitando a los girasoles para capturar una mayor luz.
Tras años dorados de expansión internacional, la empresa dio el gran salto al parqué, comenzando a cotizar en el Mercado Continuo de la bolsa española en octubre de 2020 bajo el nombre de Soltec Power Holdings.
Pero la gran crisis de deuda (los 600 millones de pasivo antes mencionados) obligó a una reordenación total de la propiedad. Los fundadores y socios históricos tuvieron que diluir drásticamente su peso para salvar la empresa. Moreno pasó de tener el 42% a quedarse con el 8,48%. Mientras que Morales pasó de controlar el 20% a retener un 4%.
Cambios en el modelo de gobernanza y el equipo directivo
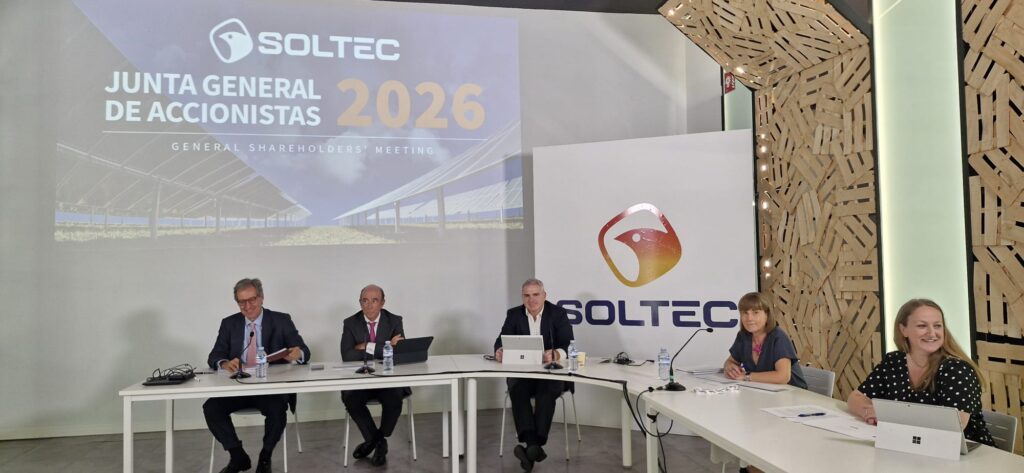
La entrada del fondo DVC Partners ha cambiado el mapa de propiedad del grupo. Tras el plan de reestructuración financiera homologado judicialmente, esta firma ha tomado el control mayoritario de la empresa, inyectando un balón de oxígeno necesario en forma de capital y préstamos. El nuevo socio inyectó un total de 45 millones de euros: 30 millones en capital social y 15 millones adicionales en forma de préstamo. Se emitieron 365,5 millones de acciones nuevas y el fondo se hizo con el 80% del capital social de Soltec, asumiendo el control total de la compañía.
Para profesionalizar la firma y recuperar la confianza de los mercados, el gobierno corporativo se ha renovado por completo con un equipo directivo y un presidente —Marcelino Oreja Arburúa (ex CEO de Enagás)— independientes de la propiedad histórica, y un renovado consejo de administración al completo.
Hoy, la compañía murciana tiene una plantilla de 1.200 trabajadores, una gran vocación exportadora: el 60% de sus ingresos se generan en el mercado exterior, cuenta con oficinas operativas en 16 países y tiene actividad en un total de 26. Sus tres grandes feudos exteriores son Europa, Oriente Medio y África (EMEA), Iberoamérica (con Brasil y México a la cabeza) y Norteamérica.
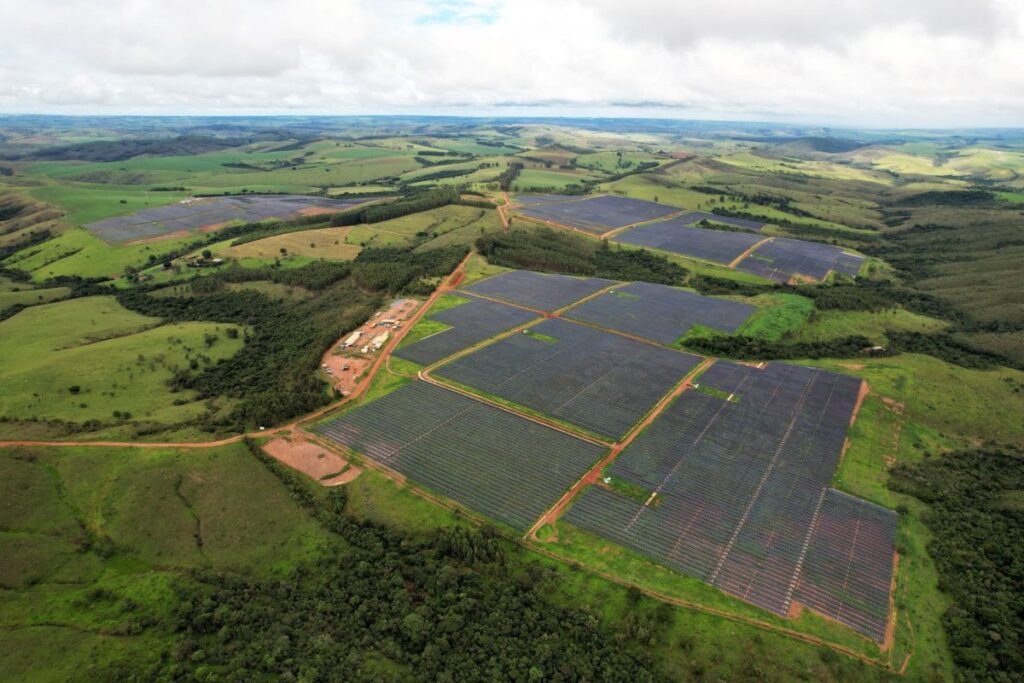
La empresa ha suministrado seguidores solares para macroproyectos en todo el mundo, destacando zonas geográficas de condiciones extremas como el desierto de Atacama en Chile —donde equipa el parque Campos del Sol—, vastas llanuras de Estados Unidos (Colorado, Hillcrest en Ohio y Aurora en Minnesota) y el vasto bioma del Cerrado y las áreas de transición climática del interior de Brasil, como los estados de Minas Gerais (Araxá), Sao Paulo (Pedranópolis), Piauí (São Gonçalo) y Bahía.
Su única planta de fabricación y centro logístico central de componentes críticos, como la electrónica de los seguidores o los algoritmos de seguimiento, se ubica en su sede central. Allí concentran también los laboratorios de I+D+i (Soltec Innovations) donde prueban la resistencia mecánica de los prototipos.
Para los grandes proyectos en el extranjero, como las estructuras pesadas de acero para los parques de Estados Unidos, México, Chile o Brasil, Soltec diseña la ingeniería en Murcia pero subcontrata la fabricación a talleres industriales del lugar. De este modo, ahorra en costes de transporte marítimo y aranceles comerciales, fabricando localmente bajo las especificaciones de la empresa.
En su estrategia mencionada de abandono de los negocios menos rentables, con mayores necesidades de inversión de capital y de mayor riesgo, la compañía ha comunicado recientemente a la CNMV que «en cuanto al segmento de gestión de activos fotovoltaicos, el proceso de venta se encuentra en fase de recepción y análisis de ofertas no vinculantes, con formalización prevista para el segundo semestre de 2026. Pese a las dificultades actuales del mercado fotovoltaico brasileño, en el que se encuentran los principales activos del grupo, la dirección está trabajando para conseguir que el precio de venta esté lo mas cerca posible del valor contable de los mismos».
Perspectivas: regreso a la senda positiva
Con sus cuentas liberándose de las cargas del pasado y el foco puesto en la producción de seguidores solares tras abandonar las actividades que lastraban los márgenes, la empresa prevé un giro sustancial para la segunda mitad del presente ejercicio.
La dirección confía en que la reactivación de la contratación comercial, posible gracias a los nuevos avales, empezará a reflejarse en los ingresos de los próximos trimestres, con el objetivo de devolver al grupo a los beneficios y fortalecer su posición en un sector fotovoltaico que sigue demandando tecnología de seguimiento solar.
Su tecnología (los trackers) es competitiva y tiene demanda, y ahora está respaldada por una gobernanza renovada, un nuevo equipo directivo independiente y una cartera potencial de proyectos de más de 44 GW en todo el mundo.
El reto en esta nueva hoja de ruta de la compañía de origen murciano es demostrar al mercado y a la banca que son capaces de convertir la nueva línea de avales de 35 millones de euros en contratos ejecutados con rapidez para volver al camino de los beneficios.