

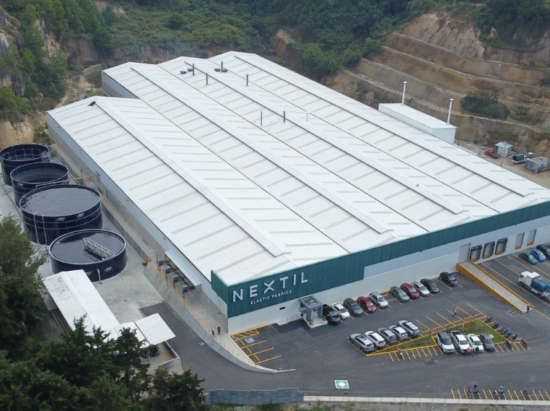
La multinacional textil española Nextil ha cerrado el primer semestre de 2026 con un fuerte crecimiento de su facturación. Después de años presentando pérdidas y con el peso de su deuda estructural, la antigua Dogi está llevado a cabo una metamorfosis radical basada en la producción para el mercado norteamericano y el abandono definitivo de los activos ineficientes en España.
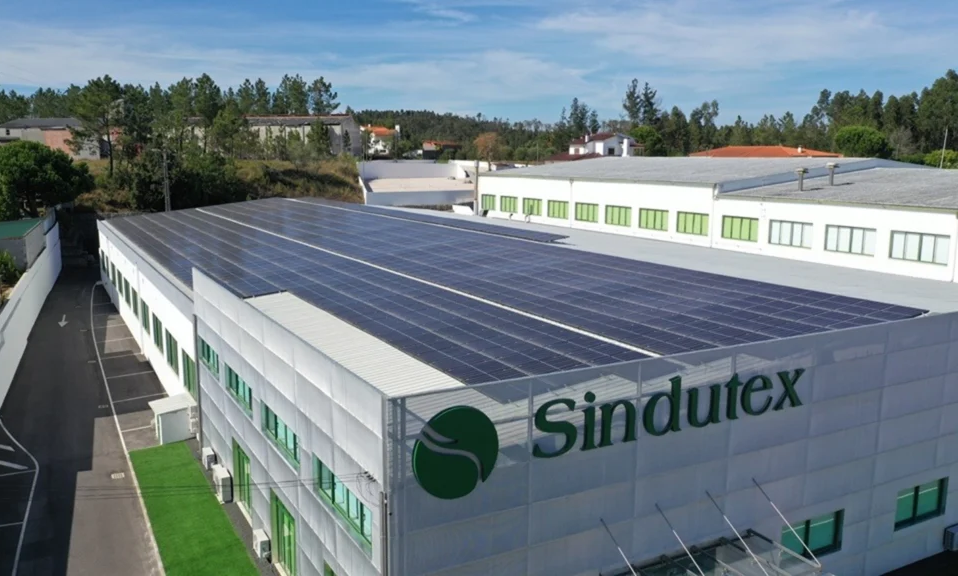
Las cuentas presentadas ante la Comisión Nacional del Mercado de Valores (CNMV) comienzan a plasmar el cambio de tendencia: los ingresos en el primer semestre del año han crecido hasta los 32,5 millones de euros (99% por encima del primer semestre del pasado año), con un resultado bruto de explotación (ebitda) de 7,2 millones (+116% respecto a los primeros seis meses del ejercicio anterior) y el beneficio neto de 4,4 millones (un 259% más que en el mismo periodo de 2025). Estos datos son el resultado de la consolidación de Sindutex, un fabricante textil portugués ubicado en la localidad de Pombal con fábrica propia con capacidad para producir 370.000 prendas al año y 200 empleados, especializado en la confección industrial premium. Nextil se hizo con el 70% de las acciones tras una ampliación de capital por 1,75 millones de euros. Los planes son que la nueva firma lusa del grupo alcance este ejercicio de 2026 los 10 millones de euros de facturación.
Sin la integración del negocio de esta compañía lusa recién adquirida, los resultados de Nextil a perímetro comparable también muestran los frutos de su giro estratégico. Los ingresos del grupo se han elevado en los primeros seis meses de 2026 hasta 27,213 millones de euros, con un crecimiento del 66% respecto al mismo periodo de 2025; el ebitda se ha situado en 5,927 millones, un 78% más que en la primera mitad del ejercicio previo; y el beneficio neto ha llegado a 3,241 millones, que supone un incremento del 165% en comparación al primer semestre del pasado año.
Los números parecen mostrar que Nextil avanza en su particular rampa de despegue. Tras asomarse en repetidas ocasiones al precipicio del colapso financiero y corporativo, la histórica cotizada del Mercado Continuo afronta una reconversión profunda en la que los números remitidos al regulador y supervisor de los mercados bursátiles ya no son los de una empresa en situación límite. Sino que son el resultado de una reestructuración que empieza a dejarse atrás para dar paso a un modelo industrial de gran escala que se refleja en sus ambiciosas previsiones de facturar 750 millones de euros en el año 2030, así como de alcanzar un ebitda de 150 millones de euros.
La deuda financiera neta de Nextil cerró el semestre en 23,866 millones de euros, equivalente a una ratio de endeudamiento sobre el ebitda de 1,98 veces. Un nivel de apalancamiento que se mantiene dentro de los parámetros de seguridad financiera fijados por la dirección y que permite centrarse en la actividad comercial.
El desplome de Dogi y la competencia china
Y es que la empresa había acumulado un importante nivel de deuda que puso en riesgo su continuidad tras sus primeras décadas de éxito y crecimiento. La compañía nació en 1954 como una iniciativa de familia Peninsa, que puso en marcha en El Masnou (Barcelona) una factoría textil a la que bautizó con el mítico nombre de Dogi. Su gran acierto fue especializarse en una tecnología incipiente pero que iba a revolucionar la moda: el tejido elástico de punto de alta calidad basado en la mezcla de fibras de licra.
Durante décadas, la empresa fue líder de componentes para lencería, corsetería y trajes de baño en Europa, lo que le permitió debutar en bolsa en 1998 con la vitola de joya industrial familiar.
Sin embargo, el cambio de siglo trajo consigo la liberalización de las cuotas textiles por parte de la Organización Mundial del Comercio (OMC) en 2005. La irrupción masiva de producción a bajo coste procedente de China desmanteló por completo el modelo de costes europeo. La factoría catalana entró en problemas, con caídas de sus ventas, expedientes de regulación de empleo (ERE) y pérdidas millonarias que engordaban su endeudamiento año tras año y que terminaron provocando la presentación de un concurso voluntario de acreedores en mayo de 2009. Su pasivo superaba los 42 millones de euros y estuvo a punto de certificar su liquidación.
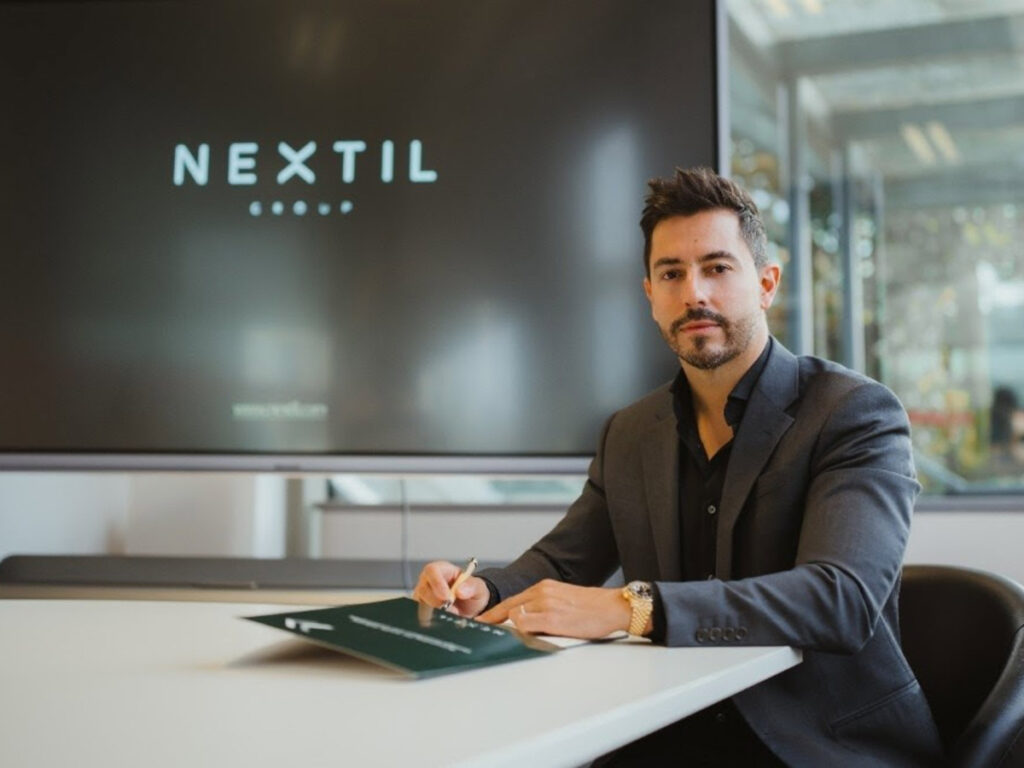
El rescate y cambio de rumbo definitivo comenzó en febrero de 2014 con la entrada del fondo de capital riesgo Sherpa Capital, liderado por Eduardo Navarro. La firma inyectó 3,8 millones de euros en una ampliación de capital para hacerse con el control del 75% de las acciones. La familia Peninsa, con el histórico Josep Domènech al frente, quedó completamente apartada de la gestión corporativa y su participación se diluyó a niveles testimoniales.
Los nuevos dueños acometieron una profunda y dura reestructuración y saneamiento: cambiaron el nombre histórico por el de Nueva Expresión Textil (Nextil) para romper con el estigma del pasado, cerraron las líneas deficitarias de tejido elástico común y enfocaron el negocio hacia el textil médico y la confección de prendas terminadas para el sector del gran lujo.
Quién controla las acciones de Nextil
Sherpa Capital también ha cambiado su nombre en 2026, pasando a llamarse Vecta Capital, tras levantar un nuevo fondo de inversión de 260 millones de euros. Esta firma sigue reteniendo el control mayoritario de Nextil, controlando en torno al 60% del capital social. El resto del accionariado se reparte entre inversores institucionales locales y el propio equipo directivo capitaneado por el consejero delegado, César Revenga, quw drigie el Plan Estratégico 2026-2030; mientras que cerca del 25% del capital cotiza libre en bolsa (free float).
La estructura operativa de Nextil se sostiene actualmente sobre una plantilla global de 450 trabajadores directos. Tras el traumático cierre definitivo de los telares históricos de El Masnou, la mano de obra industrial se ha concentrado en sus dos grandes pulmones geográficos exteriores. El primero es el Hub Europa, ubicado en el clúster textil de Vila Nova de Famalicão (Braga, Portugal), donde agrupan las filiales de confección rápida y acabados de firmas lusas compradas en 2018 y 2022 como SICI 93, Playvest, Keupe y la recién incorporada Sindutex. En el Viejo Continnete pretende generar la mitad de su futuro negocio.
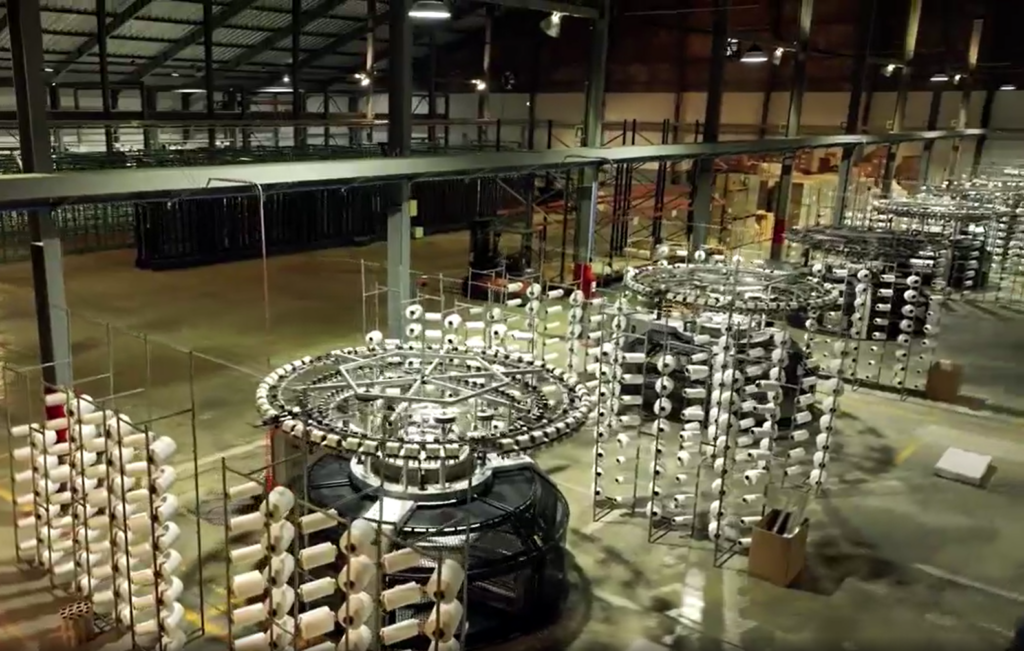
El segundo es el Hub América, cuya joya de la corona es la planta de hilatura y tejeduría a gran escala de Fraijanes (Guatemala), complementada con una red de alianzas con fábricas locales —como el acuerdo sellado en julio de 2026 con el grupo centroamericano Beta, que aporta una estructura de 6.000 empleados en Honduras y El Salvador— para multiplicar su capacidad de confección en la región centroamericana.
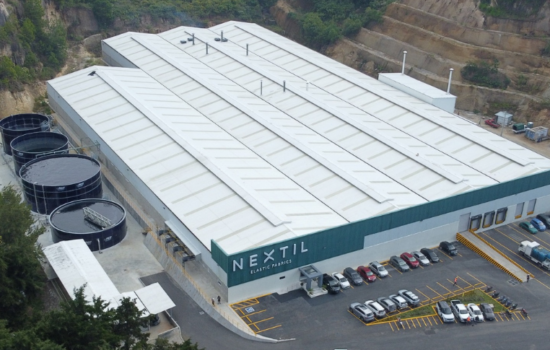
Y es que la planta industrial de Nextil en Fraijanes está diseñada específicamente para abastecer al mercado de Estados Unidos aprovechando las ventajas arancelarias del Tratado de Libre Comercio entre República Dominicana, Centroamérica y Estados Unidos de América (Central America Free Trade Agreement, Cafta). Una planta que fue inaugurada en octubre de 2024 con la presencia del presidente de su consejo de administración, Alberto Llaneza, y que la compañía pretende que sea la base para la otra mitad de su futuro negocio.
Una apuesta de futuro por el mercado europeo y norteamericano que se asienta sobre una base de actividad exportadora que la compañía ya había conquistado: el 85% de las ventas de Nextil se generan fuera del mercado español. El negocio nacional ha pasado a ser residual, fiando el crecimiento al mercado exterior. En Europa, la confección portuguesa sirve de fabricante para las firmas francesas e italianas más exclusivas: las marcas Gucci, Balenciaga o Saint Laurent del grupo Kering, algunas firmas de LVMH (propietaria de Louis Vuitton, Dior o Givenchy), así como a otros gigantes independientes del gran lujocomo Prada y Burberry. Les produce prêt-à-porter urbano y deportivo de alta gama: camisetas, sudaderas y prendas premium que exigen la máxima rapidez y calidad de patronaje y acabado.
Contrato con Maxum y blindaje arancelario en EEUU
Por su parte, el Hub con base industrial en Guatemala se desarrolla para introducirse con fuerza en el mercado de la ropa deportiva y técnica de alto rendimiento en Estados Unidos, suministrando tejido elástico y prendas terminadas a marcas líderes como Nike, Adidas, Under Armour o Lululemon. Mallas de compresión para running, sujetadores deportivos de alto impacto, ropa de yoga de gama alta y equipaciones técnicas que requieren tejido elástico y transpirable de calidad (herencia de la antigua Dogi, que antes de cerrar líneas de negocio y centros de producción tradicionales también fabricaba licras y encajes elásticos para gigantes como Victoria’s Secret o marcas de fajas moldeadoras de alta gama al estilo de Skims, la marca de Kim Kardashian).
La base que explica el objetivo de alcanzar los 750 millones de euros de facturación en 2030 se asienta sobre los dos contratos por cinco años firmados con el gigante estadounidense de licencias Maxum International Group, valorados en conjunto en 375 millones de dólares (335 millones de euros al cambio actual). Uno de ellos garantiza un mínimo de 175 millones de dólares (156 millones de euros) en compras directas de producción a la planta de Nextil en Guatemala: 15 millones de dólares el primer año (13,4 millones de euros) y más de 40 millones de dólares anuales a partir del segundo ejercicio (35,7 millones de euros).
El segundo acuerdo establece una proyección mínima acumulada de 200 millones de dólares (179 millones de euros) adicionales en el mismo periodo de cinco años gestionados a través del programa NextGreen para lanzar líneas de ropa basadas en Greendyes, la patente de tintado natural y ecológico propiedad de Nextil. Una plataforma que se convierte en la base de una futura unidad de negocio independiente, según se ha comunicado al regulador.
Este contrato incluye un compromiso poco habitual: Maxum está obligada a reinvertir el 30% de sus royalties (derechos de comercialización) por el acuerdo directamente en la compra de acciones de Nextil en la bolsa española. Esto significa que el propio cliente estadounidense se está convirtiendo en propietario de parte de la empresa española a medida que le compra la producción de Guatemala y la introduce y vende en el mercado de Estados Unidos. Ambos grupos ganan dinero y mejoran sus negocios al tiempo que van acometiendo las inversiones y se convierten en futuros socios.
Un movimiento que podría pavimentar el camino para una futura integración total de Nextil en Maxum o una alianza en forma de joint venture a través de la filial independiente NextGreen, facilitando la salida ordenada y rentable de Vecta Capital.
La razón por la que un gigante norteamericano como Maxum, que presenta un volumen de negocio anual superior a los 2.000 millones de dólares en ventas minoristas (unos 1.786 millones de euros), decide aliarse con una firma española en lugar de producir en Asia es geopolítica. Ante las nuevas regulaciones proteccionistas y la penalización a través de aranceles a las importaciones asiáticas, la producción en Guatemala ofrece un blindaje idóneo para las marcas estadounidenses.
El gran reto en esta nueva hoja de ruta de la compañía de origen catalán es demostrar al mercado que el plan estratégico sobre el papel podrá llevarse a cabo en la realidad industrial y de negocio. A favor, Nextil cuenta con contratos a largo plazo ya firmados, una patente verde propia atractiva para los criterios de sostenibilidad de las marcas y un coste de fabricación altamente competitivo en Centroamérica. Pero el ambicioso plan de crecimiento requiere mantener una disciplina financiera férrea en la gestión de su liquidez, evitando tensiones de caja a medida que se acelera la capacidad de producción en Guatemala para abastecer los grandes pedidos de Estados Unidos.
Por otro lado, el futuro de Nextil también pasa por la adquisición de nuevas empresas. De hecho, se ha anunciado la intención de realizar más compras en territorio portugués, haciéndose con empresas de mayor tamaño que Sindutex. Además, el grupo ha de mantener la capacidad de fabricación y el calendario de compromisos de forma escrupulosa para su exigente hoja de ruta que pretende multiplicar por 10 sus ingresos en cinco años: la aparición de problemas laborales, productivos, regulatorios o con sus socios podría retrasar o truncar sus previsiones de fuerte crecimiento del negocio.