
La presión de los costes energéticos, la pérdida de competitividad frente a terceros países y la incertidumbre geopolítica han centrado buena parte de los debates de una jornada en la que también se ha reivindicado el papel estratégico de los recuperadores en la cadena de valor.
Bajo el lema ‘La industria que transforma residuos en valor y futuro’, el encuentro organizado por Repacar ha reunido a representantes de la Administración, la industria papelera y el mercado para analizar los principales desafíos del sector. Entre las cuestiones que han marcado la jornada han destacado la evolución de los mercados internacionales de papel recuperado, el encarecimiento de la energía y el transporte, la aplicación de la normativa europea y la necesidad de reforzar la colaboración entre recuperadores y fabricantes de papel.
Manuel Fernández, presidente de Repacar, ha abierto el Congreso reivindicando la aportación de una industria que, según ha señalado, ha demostrado su capacidad para convertir residuos en recursos y suministrar materias primas secundarias a otros sectores productivos. Fernández ha puesto en valor los resultados del ejercicio 2025: el sector recuperó 4,6 millones de toneladas de papel y cartón, un 3,44% más que el año anterior, mientras que la tasa de recogida alcanzó el 74,1%, la cifra más elevada de los últimos cuatro años. La actividad genera, además, más de 27.000 empleos directos e indirectos.
«Somos una industria madura, profesionalizada y esencial para la economía circular y para la competitividad industrial de nuestro país», ha afirmado. Sin embargo, ha advertido de que el sector necesita que se reconozca el valor de su actividad y que las nuevas exigencias normativas no comprometan la viabilidad de las empresas. En este sentido, ha reclamado «seguridad jurídica, periodos transitorios adecuados y criterios homogéneos» para evitar que el incremento de las obligaciones administrativas reste recursos a la inversión, la innovación y la mejora ambiental.
Uno de los asuntos en los que ha hecho especial hincapié ha sido el desarrollo de los sistemas colectivos de responsabilidad ampliada del productor (SCRAP) de envases. El presidente de Repacar ha defendido que las empresas recuperadoras deben ser consideradas «verdaderos colaboradores estratégicos» de estos sistemas y que los modelos de gestión y financiación deben contemplar los costes reales de recuperación, clasificación y acondicionamiento de los materiales.
«La colaboración entre los sistemas de responsabilidad ampliada del productor y las empresas recuperadoras debe basarse en reglas claras, transparencia y equilibrio económico», ha subrayado. También ha reclamado una mayor concienciación ciudadana para mejorar la separación de los residuos en origen y reducir la presencia de impropios y materiales peligrosos en el contenedor azul, que representan un riesgo para los trabajadores y las instalaciones.
La economía circular, una oportunidad para la competitividad industrial
Por su parte, Alejandro Dorado, comisionado para la Economía Circular del Ministerio para la Transición Ecológica y el Reto Demográfico (Miteco), ha defendido que la transición ecológica y el desarrollo industrial no son objetivos contrapuestos, sino que se refuerzan mutuamente. «La transición ecológica no es una barrera, sino que es una herramienta para alcanzar mayores cotas de competitividad», ha asegurado.
Dorado ha destacado la necesidad de ampliar el concepto de economía circular más allá de la gestión de residuos, incorporando también la prevención, la reutilización y la reducción de la extracción de recursos naturales. En este sentido, ha señalado que la circularidad debe ocupar un papel más relevante en las políticas climáticas e industriales, tanto en España como en la Unión Europea.
El comisionado ha explicado que se está trabajando para que los sectores de la economía circular estén incluidos entre las prioridades de reindustrialización europeas y puedan acceder a instrumentos de financiación como el Fondo Europeo de Competitividad y otros mecanismos nacionales y comunitarios. A su juicio, estas industrias contribuyen no solo a los objetivos ambientales, sino también a la competitividad, la autonomía estratégica y la seguridad de las cadenas de suministro.
«Estamos en un momento clave en el que estamos siendo capaces de generar estos debates que elevan la conversación sobre la economía circular», ha apuntado. Asimismo, ha defendido que es necesario desarrollar metodologías que permitan contabilizar las emisiones evitadas gracias a la circularidad y reconocer su contribución a la descarbonización.
Los mercados internacionales anticipan un escenario de incertidumbre
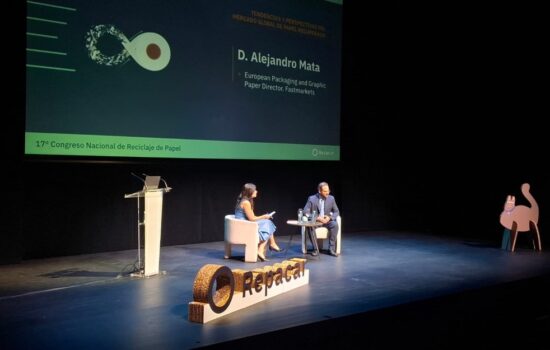
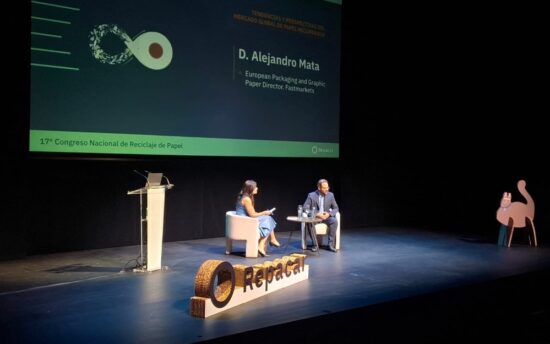
El análisis de los mercados ha corrido a cargo de Alejandro Mata, European Packaging and Graphic Paper Director de Fastmarkets, que ha dibujado un escenario internacional marcado por el aumento de los riesgos geopolíticos, los cambios en los patrones de consumo y las transformaciones de los flujos comerciales.
Mata ha explicado que el crecimiento de la demanda mundial de cartón para embalaje se está moderando, especialmente en Asia, donde el ritmo de crecimiento ha pasado del 6,6% registrado entre 2000 y 2017 al 2,5% de los últimos ocho años. No obstante, ha destacado una tendencia positiva para el sector recuperador: el uso de fibra reciclada en la fabricación mundial de cartón para embalaje ha aumentado desde el 65% de 2005 hasta aproximadamente el 83% actual.
En Europa, el mercado está encontrando cierto respaldo en las exportaciones, que están compensando parcialmente la debilidad del consumo interno. Sin embargo, la región continúa perdiendo competitividad por los elevados costes energéticos y de transporte. El precio del diésel, ha recordado, representa entre el 30% y el 35% de los costes operativos de un camión.
Uno de los factores que más puede condicionar la evolución del mercado es la transformación de China. Mata ha advertido de que las políticas del país están impulsando un mayor uso de fibra virgen y reduciendo la demanda de papel recuperado y pasta reciclada. Esta evolución puede modificar los flujos comerciales internacionales y tener consecuencias sobre la disponibilidad de material y los precios.
«China se está volviendo más fibra virgen, China está incrementando la calidad de sus productos», ha explicado. En su opinión, este cambio puede convertir al país asiático en un competidor muy diferente al que ha conocido históricamente el mercado internacional durante los próximos cinco o diez años.
El analista también ha destacado el comportamiento de Estados Unidos, donde los precios del papel recuperado se han duplicado desde comienzos de 2026, impulsados principalmente por las restricciones de oferta y la caída de la recogida. En Europa, por su parte, el incremento de las exportaciones ha contribuido a mantener el equilibrio entre oferta y demanda pese a la moderación del consumo interno.
Como conclusión, Mata ha señalado que el sector debe analizar las oportunidades que ofrecen los cambios comerciales y regulatorios de cara a 2027. «No es momento para relajarse», ha advertido, aunque sí para estudiar cómo aprovechar las nuevas dinámicas del mercado.
La industria papelera reclama medidas para recuperar competitividad
La situación de los fabricantes de papel y cartón ha sido abordada por Manuel Domínguez, director general de Aspapel, quien ha coincidido en señalar los costes energéticos y la incertidumbre internacional como dos de los principales problemas de la industria europea.
Domínguez ha explicado que, aunque la demanda de productos papeleros se mantiene estable, las expectativas de crecimiento de la sustitución de envases de plástico por soluciones de papel están siendo más moderadas de lo previsto. El principal problema, ha apuntado, es la dificultad de seguir fabricando en Europa en un contexto de precios elevados del gas y la electricidad.
«El consumo del papel es estable, lo que es un reto es seguir fabricando ese papel en Europa», ha resumido.
Pese a las dificultades, el directivo ha destacado la posición de España en el contexto europeo. El país se ha situado como el tercer reciclador de papel y cartón de Europa y, en 2025, se convirtió en el quinto productor europeo de estos materiales, adelantando a Francia, aunque la producción nacional descendió un 3,9% durante ese ejercicio.
El responsable de Aspapel ha recordado que España cuenta con 39 fábricas que utilizan papel recuperado como materia prima y que el 62% de los productos papeleros fabricados en el país se elaboran con este material. Además, el 72% del papel y cartón recuperado que consumen las fábricas españolas procede de la recogida nacional.
«Para nosotros es vital», ha afirmado al referirse al reciclaje, que ha definido como uno de los pilares de la industria papelera española. Domínguez ha destacado que la tasa de reciclaje nacional alcanza el 81% y ha atribuido este resultado al trabajo conjunto de la sociedad, los recuperadores, los fabricantes y el resto de los agentes de la cadena.
En este contexto, ha defendido la necesidad de mantener una colaboración estrecha entre recuperadores y papeleros. «La industria papelera no podría vivir nunca sin recuperadores», ha asegurado, al tiempo que ha reclamado un suministro fiable y materias primas de calidad. También ha señalado que no considera necesario limitar las exportaciones de papel recuperado, sino conseguir que todo el material recuperado en Europa pueda transformarse en nuevo papel.
La pérdida de competitividad ha sido otro de los puntos centrales de su intervención. Domínguez ha aportado datos sobre la evolución del comercio exterior: las exportaciones españolas de papel y cartón descendieron un 5,7% durante el primer semestre de 2026, mientras que el valor del material exportado cayó un 9,5%. Al mismo tiempo, las importaciones procedentes de China, Indonesia, Turquía, Taiwán e India aumentaron un 64%.
El directivo ha advertido de que esta situación refleja la presión competitiva de países con costes energéticos y exigencias medioambientales diferentes a los europeos. «No solo se nos contrae lo que somos capaces de exportar, sino que se nos está contrayendo lo que podemos vender en nuestro propio mercado», ha señalado.
Frente a este escenario, ha reclamado medidas que permitan mantener las fábricas abiertas, proteger el empleo y garantizar la continuidad de las inversiones industriales. También ha recordado el esfuerzo inversor de la industria papelera española, que destina una parte importante de sus recursos a la descarbonización, la mejora ambiental y el aumento de la productividad.
Colaboración, calidad y reconocimiento para afrontar el futuro
A lo largo del Congreso ha quedado patente que el futuro de la industria del reciclaje de papel y cartón depende de la capacidad de todos los eslabones de la cadena para trabajar de forma coordinada. La disponibilidad de materias primas de calidad, la eficiencia de las operaciones, la estabilidad normativa y unas condiciones de competencia equilibradas se han situado entre las principales prioridades compartidas por los participantes.
La jornada también ha puesto de manifiesto que la economía circular representa una oportunidad industrial y económica que debe traducirse en un mayor reconocimiento de las empresas que recuperan y preparan los residuos para su reincorporación al ciclo productivo.
El mensaje final del encuentro ha sido, por tanto, una reivindicación del papel estratégico de la recuperación y el reciclaje de papel y cartón, pero también una llamada a crear las condiciones necesarias para que esta industria pueda seguir invirtiendo, innovando y generando valor en España y en Europa.