
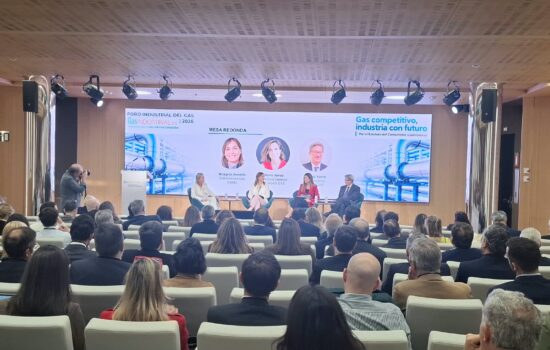

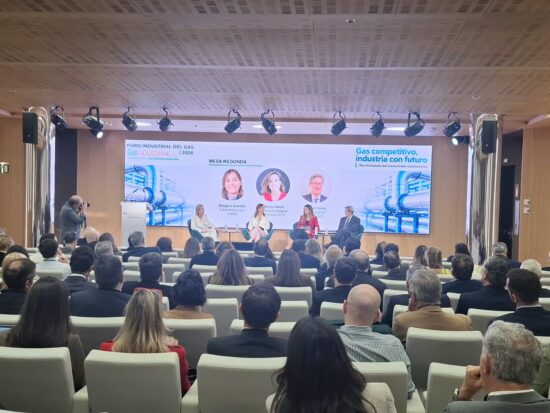
Esta fue la principal advertencia que centró la jornada anual del Foro Industrial del Gas 2026, organizado por GasIndustrial, en la que representantes del sector, organismos reguladores y expertos en geopolítica coincidieron en señalar la necesidad de reforzar la competitividad industrial, garantizar la seguridad de suministro y avanzar hacia un marco energético que permita afrontar la volatilidad de los mercados internacionales.
La presidenta de GasIndustrial, Verónica Rivière, abrió el encuentro alertando del deterioro de la situación de la industria gasintensiva española. Según los datos expuestos, el consumo industrial de gas se encuentra actualmente un 27% por debajo de los niveles anteriores a la crisis y la caída se está acelerando. En agosto, el descenso fue del 5,6%; en septiembre alcanzó el 9,4%, mientras que la demanda convencional de octubre registraba una reducción del 16% respecto al mismo mes de 2025, a falta de conocer el desglose entre consumo doméstico e industrial.
Rivière advirtió de que esta contracción no responde necesariamente a una mejora de la eficiencia energética, a procesos de electrificación competitiva o a una mayor incorporación de renovables. «En nuestras industrias, cuando baja el contador de gas, lo que está bajando es la producción», señaló, poniendo el foco en las consecuencias que la pérdida de actividad tiene sobre el tejido industrial.
A esta situación se suma el encarecimiento de la energía. La presidenta de GasIndustrial recordó que en septiembre se registraron precios de 80 euros y que en octubre se alcanzaron cotizaciones de 100 euros, niveles que triplican los anteriores a la crisis y multiplican por quince los precios que se pagan en Estados Unidos. «No hay margen en las empresas para absorber los incrementos extraordinarios de los costes energéticos», subrayó, recordando que la energía condiciona directamente la capacidad de producir, exportar y mantener el empleo.
Ante este escenario, Rivière reclamó actuaciones en dos ámbitos. Por un lado, pidió una respuesta europea que permita ampliar y adaptar el marco de ayudas para incluir expresamente a la industria manufacturera intensiva en gas. El actual marco europeo de ayudas, el BESAF, finaliza el 31 de diciembre, por lo que considera necesario que su sucesor contemple instrumentos específicos para estas actividades. «Necesitamos instrumentos eficaces de apoyo específicos para el gas y necesitamos que lleguen a tiempo, porque desgraciadamente los mercados no esperan a los calendarios políticos ni regulatorios», afirmó.
Por otro lado, reclamó medidas nacionales para reducir los costes que se añaden al precio de la molécula, como los peajes, cargos, obligaciones regulatorias y cargas fiscales. A su juicio, existe una distorsión competitiva dentro del mercado único europeo, puesto que las industrias de distintos países no soportan las mismas condiciones energéticas. Puso como ejemplo los tratamientos específicos y exenciones que existen en Portugal, Italia, Francia o Alemania para proteger a sus industrias intensivas, especialmente en relación con el Fondo Nacional de Eficiencia Energética.
También reclamó una asignación equilibrada de los costes del sistema gasista y unos peajes más competitivos que tengan en cuenta las características del consumo industrial. En este contexto, volvió a situar entre las prioridades del sector la creación de un estatuto de consumidor gasintensivo en España, similar al existente en otros países europeos. «La industria española necesita un estatuto de consumidor gasintensivo, no como una ayuda puntual para afrontar esta crisis, sino también como un marco estructural que reconozca las particularidades de nuestras industrias y nos permita competir en condiciones comparables a las de nuestros homólogos europeos», defendió.
La presidenta de GasIndustrial concluyó su intervención con un llamamiento a evitar que la pérdida de actividad industrial se convierta en una consecuencia asumida de la transición energética. «No podemos acostumbrarnos a que la demanda industrial siga cayendo, ni aceptar que perder producción sea el precio que tenemos que pagar por la transición energética», advirtió.
Un nuevo escenario geopolítico y tecnológico
La jornada contó también con la intervención de Florentino Portero, investigador senior en Política Internacional de la Fundación Civismo, quien ofreció un análisis del contexto internacional y de los cambios económicos, políticos y tecnológicos que están redefiniendo las relaciones entre las grandes potencias y condicionando los mercados energéticos.
Portero situó el momento actual en una etapa de transición histórica, marcada por el agotamiento de las dinámicas que organizaron el orden internacional desde el final de la Segunda Guerra Mundial hasta la gran recesión de 2007-2008. «Estamos en un tiempo histórico nuevo, comenzando. Lo seguro es que la normalidad de la que venimos ya no está vigente, pero a la que vamos, que no ha llegado, será otra», explicó.
En su análisis, destacó el papel de la revolución tecnológica, impulsada por los avances en inteligencia artificial, computación cuántica, fusión nuclear, genética y biotecnología. Un conjunto de transformaciones que, a su juicio, tendrá efectos profundos sobre la productividad, la organización empresarial, el empleo y las relaciones sociales. «Vamos a entrar en un tiempo nuevo, mentalicémonos, descontemos las viejas normalidades que no están vigentes y afrontemos lo que hay», resumió.
El experto vinculó estos cambios con la creciente competencia entre Estados Unidos y China por liderar la nueva revolución tecnológica. Ambos países, explicó, comparten una visión estratégica basada en asegurar las cadenas de suministro, garantizar el acceso a la energía, transformar la innovación en productos competitivos y controlar los canales de distribución.
En materia energética, destacó que la disponibilidad de recursos no es suficiente si no se cuenta con precios competitivos. «Sin energía todo es literatura», afirmó, defendiendo la necesidad de disponer de un abanico amplio de tecnologías y fuentes de generación que garantice tanto la seguridad de suministro como unos costes asumibles para la actividad productiva. En este sentido, señaló que Estados Unidos está apostando por una combinación de fuentes tradicionales, fisión nuclear, fusión y renovables.
Respecto a China, destacó su capacidad para desarrollar estrategias industriales y tecnológicas a largo plazo, con una planificación que permite avanzar por fases y corregir los errores durante su ejecución. Consideró que esta visión estratégica constituye una de las principales diferencias respecto a los países europeos, donde las decisiones están más condicionadas por los ciclos políticos.
Portero advirtió de que ningún Estado europeo tiene por sí solo el tamaño suficiente para competir con las grandes potencias en el escenario tecnológico global. Por ello, defendió la necesidad de profundizar en la integración europea, favorecer la consolidación empresarial y crear compañías con capacidad para afrontar las inversiones necesarias. «Necesitamos fusionar empresas, necesitamos crear campeones europeos», señaló, alertando de que mantener estructuras empresariales demasiado pequeñas y vinculadas exclusivamente a sus mercados nacionales puede comprometer la competitividad del continente.
Asimismo, abordó la evolución de las relaciones entre Europa y Estados Unidos, especialmente en materia de defensa y seguridad. Explicó que Washington está desplazando su atención estratégica hacia el Pacífico y el sudeste asiático, lo que obliga a los países europeos a asumir mayores responsabilidades. En su opinión, Europa debe incrementar su inversión en defensa y desarrollar su propia industria para poder negociar una nueva relación de cooperación con Estados Unidos.
En el ámbito energético, el investigador criticó que las decisiones políticas no siempre hayan respondido a criterios económicos y técnicos. «Cuando la ideología prima sobre el cálculo matemático, está garantizado que no hay posibilidades de que no pase lo que tiene que pasar», afirmó. Su conclusión fue que Europa todavía dispone de capital humano y capacidad de conocimiento para competir, pero necesita crear las condiciones empresariales, financieras y regulatorias que permitan transformar ese potencial en actividad industrial.
Regulación, seguridad de suministro y mercados gasistas
La jornada continuó con una mesa redonda sobre el gas industrial, moderada por Verónica Rivière, presidenta de GasIndustrial, en la que participaron Milagros Avedillo, subdirectora de Gas de la CNMC; María Junco, directora general de Enagás GTS; y Raúl Yunta, presidente de MIBGAS.
Uno de los principales asuntos abordados fue la nueva metodología retributiva del sistema gasista y su impacto sobre las infraestructuras y los consumidores industriales. Milagros Avedillo, en representación de la CNMC, explicó el proceso de revisión llevado a cabo por el organismo regulador, destacando el esfuerzo realizado para conciliar las distintas posiciones del sector y adaptar la retribución a la actividad real de las infraestructuras.
La responsable detalló que la propuesta supone una reducción de la retribución del transporte del 14% y de la regasificación del 7% respecto al periodo anterior, tomando como referencia la media de los seis años. En el caso de la distribución, se mantiene una retribución condicionada al cumplimiento de determinados elementos relacionados con la actividad y el desarrollo de los gases renovables.
Avedillo explicó que el nuevo modelo busca vincular una parte de los ingresos a la actividad y a la seguridad del sistema, en lugar de garantizar retribuciones desvinculadas de su utilización. También detalló los incentivos introducidos para reconocer el valor de los activos, que supondrán 20 millones de euros para el transporte y 90 millones para la regasificación durante el conjunto del periodo regulatorio.
En cuanto a los peajes, reconoció la incertidumbre que introduce la evolución de la demanda y expuso que, en el escenario más desfavorable contemplado por el regulador, podrían experimentar un incremento medio anual del 3,1%, equivalente a una subida acumulada del 20% durante el periodo. No obstante, apuntó que la metodología podría revisarse a lo largo de estos años y reconoció la necesidad de mantener la sensibilidad hacia el consumo industrial, que constituye una parte esencial de la demanda del sistema.
La seguridad de suministro y las lecciones aprendidas de la anterior crisis energética centraron la intervención de María Junco, directora general de Enagás GTS. Junco recordó que entre el 50% y el 60% del gas consumido en España corresponde a la gran industria, por lo que destacó la importancia de mantener una relación estrecha con los consumidores industriales.
La directiva advirtió de la dificultad de anticipar la evolución de los conflictos internacionales y sus consecuencias sobre los mercados energéticos. Recordó que los precios alcanzaron los 100 euros por megavatio hora antes incluso del comienzo del invierno, pese a que inicialmente las previsiones vinculaban esos niveles a un escenario de temperaturas especialmente frías.
«La primera lección aprendida con todo esto es que solo sé que no sé nada y que, desde luego, en Europa no hemos hecho una evaluación de riesgos proporcional a lo que está suponiendo este conflicto», señaló.
Entre los principales aprendizajes, Junco destacó el creciente peso de Asia en el equilibrio mundial del gas. Explicó que durante el mes de junio se produjo un desvío de buques de gas natural licuado que inicialmente tenían como destino Europa hacia mercados como Asia y Egipto, donde los compradores estaban dispuestos a pagar precios superiores. Esta situación evidencia, en su opinión, que el mercado energético europeo está mucho más condicionado por la competencia internacional de lo que se había considerado hasta ahora.
También alertó de la falta de coordinación europea ante las crisis de suministro. A pesar de que los países comparten los efectos de la volatilidad internacional, sus estrategias y capacidades de almacenamiento son diferentes. España, explicó, cuenta con una posición particular, ya que su seguridad de suministro se apoya fundamentalmente en las plantas de regasificación, a diferencia de otros países con mayores posibilidades de almacenamiento subterráneo.
Por ello, reclamó recuperar una visión europea de la soberanía energética, entendida no exclusivamente como autoabastecimiento o descarbonización, sino también como capacidad para asegurar los aprovisionamientos mediante contratos y estrategias adecuadas. En este sentido, destacó que menos del 10% de los contratos de GNL existentes en el mundo, en su mayoría a largo plazo, tienen España como destino contractual.
Junco detalló asimismo las medidas adoptadas para reforzar la seguridad de suministro durante el invierno, entre ellas las obligaciones de almacenamiento de gas, la protección de las reservas subterráneas y de GNL y la aprobación de un plan de actuación invernal extraordinario. Estas actuaciones buscan garantizar la disponibilidad de gas y aportar flexibilidad a los operadores en un contexto de elevada tensión internacional.
En relación con la transición energética, la directora general de Enagás GTS destacó el crecimiento de los gases renovables en España. Actualmente existen 32 instalaciones de biometano en producción, 31 de ellas inyectando en el sistema gasista, además de cinco instalaciones de producción de hidrógeno renovable.
Subrayó también que el gestor técnico viabilizó la conexión de plantas de biometano con una capacidad de hasta 24 teravatios hora, un volumen que se irá incorporando progresivamente y que se aproxima al 10% de la demanda anual de gas. A ello se suman los 337 proyectos de biometano que se encuentran en tramitación y las decisiones de inversión adoptadas en distintos proyectos de hidrógeno renovable, entre ellos el Valle Andaluz del Hidrógeno y diversas iniciativas vinculadas a refinerías en Petronor, Castellón y Cartagena.
«Creo que podemos estar satisfechos, no dormirnos y prepararnos, porque esa operación de integrarlos como antes será compleja, pero con el diálogo y la tecnología contaremos con solvencia para su integración», defendió.
Por su parte, Raúl Yunta, presidente de MIBGAS, centró su intervención en la evolución de los precios del gas, el funcionamiento de los mercados y las herramientas disponibles para que los consumidores puedan gestionar los riesgos derivados de la volatilidad.
Yunta recordó que el mercado llegó a registrar cotizaciones de 104 euros por megavatio hora ante las expectativas de una escalada del conflicto entre Estados Unidos e Irán. Posteriormente, las expectativas de mediación internacional provocaron una relajación de los precios cercana al 10%. Un comportamiento que, a su juicio, refleja hasta qué punto las cotizaciones están condicionadas por los acontecimientos geopolíticos.
«Estamos viviendo todos los días en función de la geopolítica y de una gobernanza que es poco predecible. Los mercados necesitan previsibilidad y, para que haya un precio más o menos estable, tendría que haber una cierta previsibilidad», explicó.
El presidente de MIBGAS destacó el elevado grado de convergencia entre los precios del mercado español y el mercado neerlandés TTF, principal referencia europea, aunque señaló que el mercado ibérico mantiene una cierta ventaja competitiva en los productos de futuros. Según los datos expuestos, los futuros del mercado español cotizan de forma reiterada por debajo de los del TTF, lo que representa una ventaja relativa para los consumidores industriales.
No obstante, advirtió de que esta diferencia no elimina la exposición a la volatilidad diaria, especialmente en los productos de entrega inmediata, cuyos precios están condicionados por factores como la demanda eléctrica, la disponibilidad de generación renovable y las necesidades de consumo de gas para producir electricidad.
Ante esta situación, Yunta defendió la importancia de que las empresas diversifiquen sus estrategias de contratación y no concentren todas sus compras en un único horizonte temporal. «Es una práctica cauta y cada vez más necesaria tener un portafolio más o menos repartido para una gestión del riesgo entre diferentes periodos temporales», señaló.
En este sentido, recordó que los mercados de futuros permiten contratar gas con entrega física y anticipar parte de las necesidades de suministro, aunque matizó que los precios futuros no constituyen necesariamente una predicción exacta de las cotizaciones que se registrarán cuando llegue el momento de la entrega.
El desarrollo de los gases renovables y la necesidad de mercados transparentes
La última parte de la mesa redonda abordó el desarrollo de los gases renovables, su integración en el sistema gasista y los mecanismos necesarios para dotarlos de referencias de precios que faciliten su financiación y comercialización.
María Junco insistió en que el crecimiento del biometano y del hidrógeno renovable representa una oportunidad tanto para avanzar en la descarbonización como para reforzar la autonomía estratégica. Destacó los avances regulatorios y técnicos realizados durante el último año, entre ellos los procedimientos de acceso y conexión, los incentivos a los operadores para maximizar los flujos de gas renovable y las nuevas disposiciones sobre las condiciones de calidad del gas que se inyecta en la red.
En relación con el hidrógeno, señaló que ya se desarrolló el primer proceso de inyección en la red gasista y que se lanzó un segundo procedimiento de conexión. También insistió en la importancia de que los promotores respeten los plazos establecidos para que los proyectos puedan integrarse adecuadamente en las infraestructuras existentes.
Por su parte, Raúl Yunta explicó que MIBGAS trabaja en el desarrollo de herramientas que permitan aportar mayor transparencia y referencias de precios al mercado del biometano. Aclaró que el objetivo no es sustituir la formación de precios mediante la competencia, sino favorecer que exista suficiente actividad y liquidez para que los precios reflejen las condiciones reales de oferta y demanda.
«No hay nada mejor que el mercado trabajando en competencia efectiva para establecer el precio final del producto», afirmó. Sin embargo, reconoció que el mercado de gases renovables todavía necesita un impulso y que disponer de índices de referencia puede contribuir a mejorar la financiación de los proyectos.
En este contexto, anunció la puesta en marcha de un grupo de trabajo abierto a comercializadores, consumidores y otros agentes del sector, con el objetivo de avanzar hacia una posible referencia de precios europea para el biometano. Uno de los primeros pasos será establecer una terminología común sobre los atributos asociados a estos gases, como las garantías de origen, la intensidad de carbono y los certificados de combustibles renovables.
Yunta explicó que, a diferencia del hidrógeno renovable, cuyo coste de producción puede estimarse mediante modelos relativamente definidos, el precio del biometano depende también del valor económico de sus atributos medioambientales y de sostenibilidad. Estos pueden tener una valoración distinta en función del sector consumidor y de su disposición a pagar por ellos.
La mesa concluyó con un intercambio sobre el papel que deben desempeñar los incentivos y las obligaciones regulatorias en el desarrollo de los gases renovables. Rivière recordó que la industria necesita condiciones económicamente viables para incorporar estas nuevas moléculas y defendió un enfoque basado en incentivos que favorezca la transformación sin añadir nuevas cargas que deterioren su competitividad.
El Foro Industrial del Gas 2026 puso así de manifiesto los principales desafíos que afronta el sector: una industria que sigue perdiendo demanda en un contexto de precios energéticos elevados, una creciente dependencia de los acontecimientos geopolíticos internacionales y la necesidad de adaptar la regulación y las infraestructuras a un sistema energético en transformación. El mensaje compartido durante el encuentro fue la importancia de compatibilizar la descarbonización con la seguridad de suministro y la competitividad, evitando que la transición energética se traduzca en una pérdida de capacidad productiva para la industria española.