

Liwe Española ha cerrado el primer semestre de 2026 con una reducción de sus pérdidas netas prácticamente a la mitad, registrando unos números rojos de 9,44 millones de euros frente a los 18,28 millones del mismo periodo del año anterior.
Las cuentas de la compañía textil presentadas ante la Comisión Nacional del Mercado de Valores (CNMV) muestran el impacto del severo plan de reestructuración ejecutado por la compañía, cuyas ventas retrocedieron en los seis primeros meses del año un 33,5% hasta situarse en 28,19 millones de euros debido al cierre de tiendas, algunas de ellas en el mercado exterior (42,40 millones en el mismo periodo de 2025).
Por su parte, el resultado bruto de explotación o ebitda mejoró al situarse en un saldo negativo de 704.000 euros que supone una reducción considerable respecto a los números rojos operativos de 9,3 millones.
Una mejora de su cuenta de resultados que llega en la fase decisiva de su proceso concursal: el fondo español Strong Capital and Founds ha presentado una oferta vinculante para adquirir la unidad productiva del grupo. La propuesta cuenta con el informe favorable del consejo de administración de la compañía y de la administración concursal. El plan de salvación de la firma murciana está ahora a la espera de la decisión final del Juzgado de lo Mercantil número 3 de Murcia para evitar la liquidación de esta histórica empresa textil.
La entrada en concurso de acreedores a principios de año, con un pasivo de 69 millones de euros, puso fin a décadas de crecimiento de una de las firmas más longevas del sector. La compañía pasó de ser un valor de referencia en el mercado a verse abocada a un concurso de acreedores
De la venta ambulante al parqué madrileño
El origen de la compañía se remonta a las décadas de los 60 en Murcia. La familia Pardo Cano, encabezada por los dos hijos mayores (José Pardo Cano y Juan Carlos Pardo Cano) con el apoyo de sus padres, inició su actividad comercial con la venta en los mercadillos de la región, pasando de vender saldos a crear su propio género. Con un proceso de confección totalmente doméstico iniciaron la fabricación y venta de delantales y posteriormente pantalones.
En 1968, los fundadores constituyeron la sociedad Josepal S.L. (por las iniciales de su progenitor, José Pardo Leal) e inauguraron una factoría de 2.500 metros cuadrados en la pedanía de Puente Tocinos, dedicados a los procesos de producción, corte y cadena de fabricación de pantalones de vestir, abasteciendo al canal mayorista nacional.
Bajo la denominación de Confecciones Liwe, la corporación experimentó una fuerte expansión industrial en los años 70 y 80 basada en la especialización en tejido vaquero (denim). Estrenó una nueva planta industrial de 17.000 metros cuadrados, ubicada también en Puente Tocinos, y comenzó a convertirse en referente en nuestro país. Se produjo el lanzamiento de marcas propias de gran consumo como Grin’s, Sólido, Pepe Pardo, Uniform o Cayo Coco, entre otras, la compañía se hizo con una posición privilegiada en el mercado.
El hito financiero del grupo familiar se produjo en octubre de 1989, cuando se convirtió en la primera empresa de la Región de Murcia en debutar en el mercado de corros de la Bolsa de Madrid.
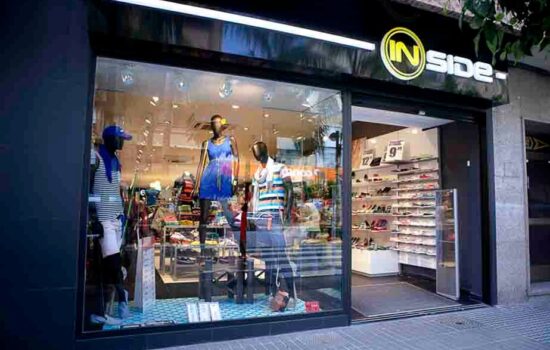
Pero la globalización de la década de los 90 y la liberalización de las cuotas comerciales desmantelaron el modelo de costes europeo por la irrupción de la producción asiática a bajo coste. El canal multimarca tradicional entró en crisis y resintió las ventas del grupo. La dirección ejecutó un giro estratégico en 2004 con la creación de la cadena de tiendas Inside, pasando solo fabricar a controlar la venta directa al público. En 2011, Liwe abandonó definitivamente la distribución a terceros para volcarse en su propia red de comercio minorista.
Costes fijos y laberinto concursal
El modelo de tiendas propias funcionó de forma expansiva, pero terminó generando una elevada rigidez estructural. Liwe no logró adaptar sus centros de producción y logística a la velocidad del fast fashion impuesta por operadores de gran escala como Inditex o Primark, cuyos plazos de rotación de stock penalizaron a los competidores medianos.
Al mismo tiempo, la empresa extendió su red hasta superar los 300 establecimientos, asumiendo elevados alquileres fijos en centros comerciales que ahogaron los márgenes operativos cuando el comercio electrónico comenzó a ganar cuota de mercado.
La falta de rentabilidad de sus filiales de Italia, Portugal y Grecia incrementó el endeudamiento bancario. El punto de inflexión definitivo se produjo en enero de 2026, cuando el juzgado rechazó la homologación del plan de reestructuración financiera que la dirección negociaba con un sindicato de 15 entidades financieras, liderado por CaixaBank. Una situación que abocó a la empresa a presentar el concurso voluntario de acreedores con una deuda acumulada de 69 millones de euros.
El plan de contingencia aplicado durante el proceso concursal ha supuesto el cierre de 136 establecimientos deficitarios (han sobrevivido 200). El repliegue geográfico ha conllevado la liquidación total de la filial en Grecia y el desmantelamiento definitivo de todos los corners comerciales que la marca operaba en los centros de El Corte Inglés.
Empleo en riesgo
La compañía mantiene aún una plantilla de 1.050 trabajadores, tras la ejecución de sucesivas extinciones de contratos vinculadas al cierre de tiendas.
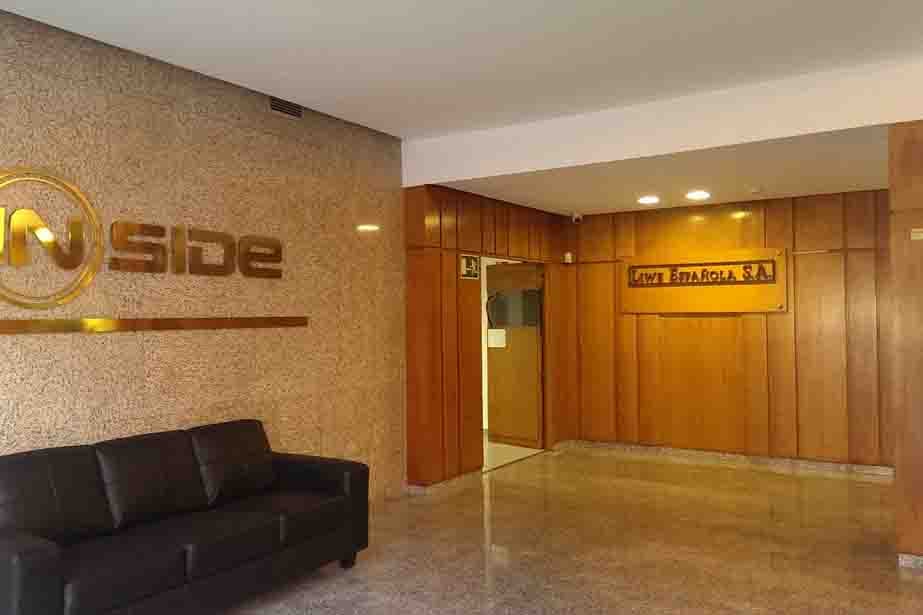
Después de las últimas desinversiones, Liwe conserva la única plataforma logística central del grupo en sus instalaciones históricas de Puente Tocinos. La sede concentra las labores de diseño, patronaje, ingeniería de distribución y control de calidad. Pero toda la fabricación textil se encuentra deslocalizada en talleres de otros países, principalmente en Asia y el norte de África. Un proceso que ya había comenzado en la década de 1990, primero hacia Marruecos y Portugal y posteriormente hacia el Sudeste asiático.
Por el contrario el negocio exterior ha visto reducido su peso a la mínima expresión. Tras la clausura del mercado griego e italiano, la presencia internacional se reduce en exclusiva a seis tiendas operativas en Portugal. El mercado doméstico español absorbe más del 95% de la facturación del grupo.
La firma está dirigida actualmente por uno de los hermanos fundadores, Juan Carlos Pardo Cano, como presidente ejecutivo y CEO. Junto a él, José Ángel Pardo Martínez (director general), junto a sus hermanos Juan Carlos Pardo Martínez (director comercial) y María Dolores Pardo Martínez (consejera) representan la segunda generación de la familia (hijos de José Pardo Cano).
El plan de Strong Capital y los retos del negocio
La propuesta presentada por Strong Capital and Founds plantea la adquisición de una red más reducida, de 184 establecimientos de Inside (178 en España y seis en Portugal). El fondo de inversión asume la obligación legal de subrogar a 958 trabajadores, lo que equivale a mantener algo más del 90% de la fuerza laboral actual, garantizando el respeto íntegro a su antigüedad y condiciones económicas previas.
La hoja de ruta del inversor contempla mantener la actividad un mínimo de tres años e inyectar 35 millones de euros entre 2027 y 2029 para actualizar la tecnología de las tiendas y adquirir nuevas marcas con el objetivo de facturar 72 millones de euros en 2027 y alcanzar los 110 millones en 2029. La compañía terminará siendo excluida definitivamente de la bolsa, después de que su cotización se encuentre cautelarmente suspendida desde el 19 de enero de 2026.
La dirección ya ha reorientado su estrategia de diseño y aprovisionamiento para Inside con una visión mucho más ágil, buscando un modelo de fast fashion eficiente que reduzca el stock inmovilizado en almacenes y responda rápidamente a las tendencias de la moda joven.
Uno de los retos de la firma murciana será conseguir que la inyección de caja se traduce en la reactivación de su canal de comercio electrónico, donde arrastra un notable retraso competitivo frente a sus rivales de sector.
El futuro también estará condicionado por la presión inflacionista en el coste de las materias primas, la exigencia de las nuevas normativas europeas sobre economía circular en la gestión de residuos textiles y la irrupción de plataformas digitales chinas de ultrabajo coste como Shein o Temu, que disputan de forma directa el segmento de precio de la moda joven. La resurrección de Liwe espera la firma del auto judicial, que debería llegar antes de finales de año.


