
La última maniobra de Europastry representa más que una simple operación comercial en el extranjero. Es un hito estratégico de calado: el grupo ha cerrado la compra de una participación mayoritaria de la empresa chilena Alicomer, propietaria de la enseña Pan de Origen. Con este movimiento, la multinacional catalana no solo integra bajo su gestión las dos plantas productivas de la firma sudamericana ubicadas en La Florida y Quilicura, capaces de fabricar unos 30.000 kilos de pan diarios, sino que estrena su actividad productiva local en el Cono Sur.
Esta expansión internacional responde a una lógica de mercado rigurosa: el pan congelado apenas representa el 10% del mercado de panadería fresca en Chile, frente a cuotas cercanas al 40% en países como España. Hay un gran margen de crecimiento. En esta operación inyectará su conocimiento tecnológico y automatización logística en una estructura que ya abastece de ciabattas y panes rústicos de masa madre a gigantes de la distribución como Walmart y Oxxo. Un apoyo sobre el terreno que implica a cambio complementar la capacidad productiva de Alicomer con la experiencia en distribución de la firma barcelonesa, acelerando los plazos de entrega en la región latinoamericana y sustituyendo de forma progresiva las importaciones por producción de proximidad.
La nueva planta andina está especializada en panes de alta calidad elaborados con masa madre y fermentación lenta.
Al tiempo, las instalaciones europeas del grupo se reforzarán con inversiones para equipos de alto rendimiento. En España, la planta de Azuqueca de Henares (Guadalajara) recibe una inyección de 38 millones de euros para instalar una línea de brioche de última generación. En paralelo, destinará a sus instalaciones de Carregado (Portugal) 50 millones de euros para potenciar su capacidad productiva en pastelería.
Y la empresa familiar catalana lo hace con su propio ADN, la política financiera que siempre le ha caracterizado: en un mercado agroalimentario supercompetitivo y dominado por el apalancamiento y el capital riesgo, Europastry financia gran parte de su expansión inversora estrictamente con recursos propios generados por su actividad comercial.
Resultados financieros y contención de la deuda
Europastry cerró su último ejercicio financiero con una facturación récord de 1.630 millones de euros, lo que representa un crecimiento del 8% en comparación con los 1.506 millones del año anterior. La evolución de la compañía en los últimos años se ve reflejada en su volumen de negocio: si se toma como referencia el escenario de 2021, cuando la compañía ingresaba 845 millones, la firma prácticamente ha duplicado sus ingresos en apenas cuatro años.
Este ritmo de crecimiento se sostiene sobre una estructura financiera que vigila estrictamente su apalancamiento. Aunque el balance del grupo presenta deuda estructural debido a su alto número de fábricas, la dirección de la compañía, comandada por el presidente ejecutivo, Jordi Gallés, mantiene la máxima de sostener el control del pasivo mediante la generación orgánica de caja. Las nuevas capacidades técnicas se sufragan directamente gracias a un ebitda que alcanzó los 236 millones de euros (en 2024, último ejercicio en el que la compañía lo ha hecho público, registrando un incremento del 15%).
Esta capacidad de autofinanciación y holgura operativa es el resultado directo de la confianza de la familia en su propio modelo, que no ha optado, hasta el momento, por captar financiación en los mercados bursátiles. Esta estrategia financiera se consolida con la inyección de un volumen continuo de capital en tecnología e infraestructura productiva, cerrando el ejercicio con una inversión en I+D y tecnología de 166 millones de euros.
Y es que los miembros de la familia propietaria descartaron finalmente la opción de salir a cotizar al Mercado Continuo cuando estaba en principio totalmente decidida y preparada, apenas 48 horas antes del toque de campana. Los inversores institucionales exigían un descuento excesivo en el precio por acción que la propiedad no consideró justificado. Al no tener urgencias de liquidez ni vencimientos de deuda preocupantes, la dirección prefirió archivar el folleto de la Comisión Nacional del Mercado de Valores (CNMV), renunciar a la captación del capital de los inversores y seguir financiando su expansión con recursos propios y líneas bancarias tradicionales. Una seña de identidad que ha distinguido históricamente a la firma catalana.
De la confitería artesanal a la gran industria del frío
Esta política de reinversión que hoy define la estrategia de la multinacional ha sido norma de la casa desde sus primeras etapas. Los orígenes se remontan a una panadería tradicional en Castellterçol (Barcelona), donde comenzó la saga de la familia Gallés. Sin embargo, la revolución industrial del grupo tomó cuerpo empresarial a partir de 1987, año de fundación oficial de Europastry por parte de Pere Gallés Payàs.
Su fundador introdujo en el catálogo de la empresa el concepto de la masa congelada y el pan precocido. Comprendió antes que sus competidores comerciales que el futuro del sector no residía en jornadas nocturnas de trabajo manual, sino en la aplicación del frío industrial a las masas de panadería. La fórmula permitía a cualquier establecimiento hornear producto fresco en pocos minutos, eliminando las pérdidas por excedentes y revolucionando la cadena de suministro de los supermercados y el canal horeca (hoteles, restaurantes, cafeterías y catering).
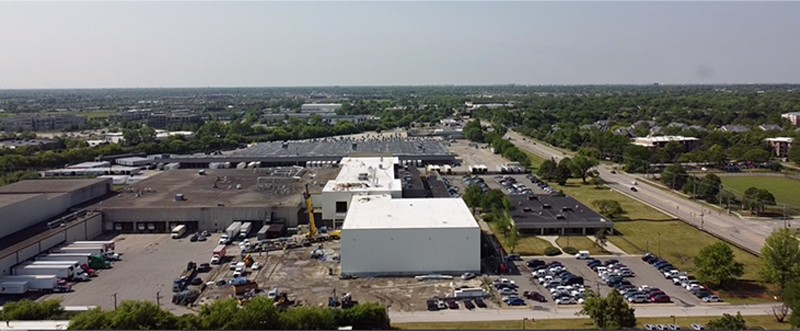
Una apuesta empresarial que con el tiempo se ha convertido en modelo de éxito en el tejido agroalimentario español. Hoy, las plantas de producción de Europastry constituyen un testimonio claro de cómo la tecnología de ultracongelación puede transformar un oficio artesanal milenario en un proceso de manufactura a gran escala y altamente eficiente.
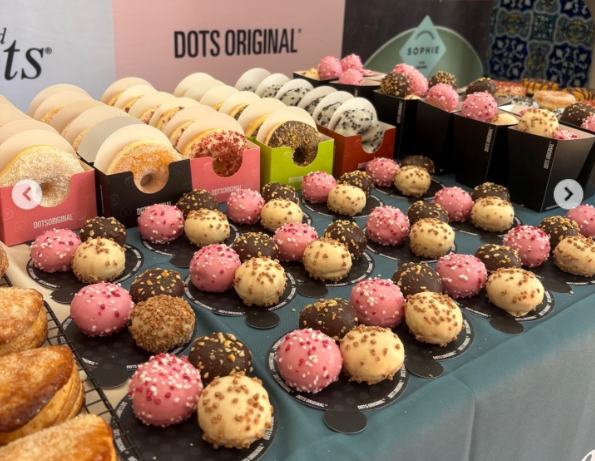
La firma operó con una fuerte expansión técnica hasta la década de los 90, año en que revolucionó el mercado de la bollería con el lanzamiento y distribución masiva de los Dots, sus famosas rosquillas congeladas producidas en líneas de fabricación totalmente automatizadas que garantizaban una regularidad milimétrica en el producto.
Tras el fallecimiento del fundador, la continuidad de la gestión y la propiedad se mantuvieron unidas. Su viuda, Gloria Gabarró, y sus hijos asumieron el testigo manteniendo el control del proyecto industrial. En 2010, su hijo Jordi Gallés asumió la presidencia ejecutiva. Fue esta segunda generación la que diseñó el modelo de desarrollo basado en una fuerte internacionalización. Una estrategia que ha convertido a Europastry en una compañía altamente competitiva frente a las multinacionales extranjeras. Hoy, la familia Gallés retiene el 76,3% del accionariado corporativo a través de su firma patrimonial, repartiendo el resto entre CriteriaCaixa (invirtió 300 millones de euros para hacerse con el 20%) y el equipo directivo (3,7%).
El mayor complejo industrial de masas congeladas de Europa
Actualmente, con la reciente entrada en el mercado andino, el entramado industrial de Europastry se concentra en una enorme red técnica global compuesta por 30 oficinas comerciales y 29 plantas de producción automatizadas.
El verdadero motor de innovación de la firma se articula a través de sus centros de investigación y desarrollo a escala internacional. Cuenta con un total de seis, a los que ha bautizado con un nombre común: Center for Research Europastry Advanced Lab (Cereal).
Uno de sus mejores ejemplos es el de Barberà del Vallès (Barcelona): un espacio que cuenta con una superficie total de 2.500 metros cuadrados y cuatro líneas de producción dedicadas en exclusiva al desarrollo de nuevos productos siguiendo las últimas tendencias de consumo.
El resto, se ubican en Sant Joan Despí (Barcelona), Lugo, Beuningen (Países Bajos), Oldbury (Reino Unido) y Nueva York (Estados Unidos).
Creación de empleo y arraigo local
La compañía da empleo directo a casi 4.900 trabajadores (4.890), un número que sitúa a la firma como uno de los principales empleadores industriales de su sector. De ellos, 3.760 empleados desarrollan su actividad en suelo europeo, mientras que 1.130 operan en el resto del mundo, concentrados en sus factorías de Estados Unidos y México, a los que ahora se suman los de la chilena Alicomer.
De esta forma, la empresa ejerce un fuerte arraigo en las zonas en las que está implantada, como en Azuqueca de Henares, donde sus continuas ampliaciones fijan población y generan empleo estable en zonas industriales necesitadas de proyectos estables a largo plazo.
El plan de inversión del grupo contempla la puesta en marcha de nuevas líneas automatizadas, ampliando sus capacidades productivas y de empleo especializado en los próximos años.
La relevancia de este volumen de empleo trasciende lo meramente económico para convertirse en un factor de resistencia sectorial. En un mercado altamente competitivo, el arraigo de una corporación que fija empleo especializado en las fábricas actúa como un motor de desarrollo estable.
Arraigo local y comercialización internacional
El mercado nacional se encuentra limitado por la madurez del sector y los cambios en los hábitos de consumo alimenticio en Europa. No obstante, la empresa catalana abastece a los gigantes de la distribución del país: Mercadona, Carrefour, Dia, Lidl y El Corte Inglés. Y a los grandes del canal horeca, como Starbucks, Pret A Manger, Manolo Bakes, Dunkin’ o Telepizza.
De esta forma, el crecimiento sigue pasando por ampliar su presencia en los mercados americanos: otra de sus más recientes compras ha sido la firma estadounidense Highland Baking Company, en junio de este mismo año. Se trata de la mayor adquisición internacional en la historia de la compañía (valorada en unos 700 millones de euros) y con la que disparará su facturación por encima del umbral de los 2.000 millones de euros anuales.
Y es que el país norteamericano es una de las grandes apuestas estratégicas de Europastry, habiéndose convertido en su segundo mayor mercado por volumen de negocio con una facturación anual que ya alcanza los 300 millones de euros. También en México tiene importantes acuerdos comerciales con el grupo local Alsea, incluso para abastecer en otras regiones a multinacionales como Domino’s Pizza o Starbucks.
El negocio exterior ya aporta el 56% de los ingresos totales de la compañía. La marca comercializa sus distintas referencias en más de 80 países, con especial penetración en Europa y el continente americano, aunque acaba de abrir la puerta también del continente asiático. Otras de sus operaciones corporativas más recientes han sido en diciembre de 2025 la adquisición de la neerlandesa Van Eck Patisserie. Y julio de 2025 se había anunciado su toma de un 60% de la tailandesa Art of Baking, abriendo su primera planta de producción en Asia.
Para sostener operativamente este nivel de penetración comercial, la multinacional opera mediante filiales estratégicas y alianzas locales que complementan su capacidad logística, permitiendo que el producto de panadería ultracongelada viaje sin perder un ápice de sus propiedades desde las plantas de producción hasta los lineales del cliente final.
Fortalezas operativas y desafíos
El posicionamiento estratégico de Europastry se asienta sobre dos pilares complementarios. El primero es su condición de pionera en la tecnología del frío aplicada a la alimentación rústica de alta gama. A través de sus centros de investigación el grupo diseña recetas basadas en procesos de fermentación lenta y masas madre tradicionales adaptadas a la gran escala industrial.
El segundo factor clave es su rol de proveedor de confianza para las grandes cadenas de distribución minorista, el canal horeca y los grandes operadores de restauración organizada. Su gran capacidad productiva le asegura grandes volúmenes de suministro constantes gracias a la alta rotación de productos icónicos como los panes precocidos de corteza crujiente y la bollería americana.
No obstante, Europastry tiene que hacer frente a desafíos comunes a toda la industria, como el incremento de los costes energéticos que se están convirtiendo en una amenaza crítica para tantos productores a gran escala. En el caso de la empresa familiar barcelonesa, los procesos de ultracongelación rápida a temperaturas extremas y el mantenimiento posterior de la cadena de frío exigen un gran consumo eléctrico, por lo que la inestabilidad en las tarifas energéticas presiona de forma directa los márgenes operativos de sus plantas.
Por otra parte, la volatilidad del mercado de materias primas es otro factor de riesgo permanente. La inestabilidad en las cotizaciones internacionales de insumos industriales básicos —como el trigo, las grasas vegetales y el azúcar— somete a los costes de fabricación a una presión constante que exige la optimización de los procesos técnicos mediante infraestructuras logísticas robotizadas y compras centralizadas de última generación.