
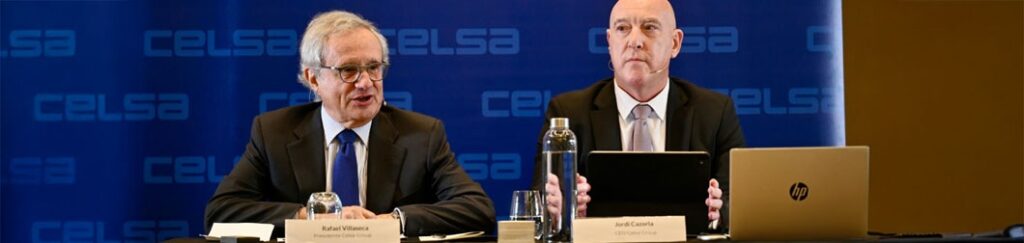
Los actuales accionistas de la compañía Celsa Group han dado instrucciones para formalizar la búsqueda de ofertas de compra o estudiar una salida a bolsa. El presidente de la acerera con sede en Castellbisbal (Barcelona), Rafael Villaseca, y su consejero delegado, Jordi Cazorla, han confirmado la decisión de desinversión después de que la empresa cierre su primer semestre en beneficios desde antes de la crisis económica de 2008.
Según informa Bloomberg, el consejo de administración de la siderúrgica ya ha remitido las solicitudes de propuesta (request for proposal, RFP) a los principales bancos de inversión internacionales para que presenten en una semana sus opciones estratégicas para abandonar la propiedad, incluyendo una posible venta, una fusión o una salida al mercado bursátil.
El objetivo de los fondos de inversión acreedores, Strategic Value Partners (SVP), Attestor, Golden Tree y Cross Ocean, es aprovechar que el negocio ha dejado atrás los números rojos para recuperar los créditos inyectados durante la quiebra y salir definitivamente de la propiedad de la histórica siderúrgica, la segunda mayor compañía industrial de Cataluña tras Seat.
Y es que la cifra de negocio del grupo se ha situado en 1.786 millones de euros en el primer semestre de 2026. Si bien la compañía no ha informado sobre los ingresos del primer semestre de 2025, ni de su variación interanual, a partir de las métricas de rentabilidad hechas públicas por la propia empresa catalana, se puede calcular que la cifra de negocio del Grupo Celsa experimentó un incremento aproximado del 4% (exactamente del 4,14% si los datos de márgenes de la compañía son precisos sin redondeos) en comparación con la primera mitad del año anterior.
El ebitda o resultado bruto operativo ajustado ha sido de 288 millones de euros en los primeros seis meses de 2026, con un incremento del 29% interanual. Y el margen ebitda sobre ventas ha sido en el primer semestre de 2026 del 16%, con un crecimiento de tres puntos respecto al anotado en los primeros seis meses de 2025. Es decir, el margen ebitda sobre ventas se situó en el 13% en la primera mitad del pasado ejercicio.
Estos datos permiten calcular una facturación de 1.717,3 millones de euros en el primer semestre de 2025. Por lo que los ingresos de 1.786 millones de euros en la primera mitad del presente ejercicio suponen una mejora aproximada del 4%, confirmando un crecimiento en el volumen de negocio en un momento complejo para el sector siderúrgico por la fuerte competencia en precios del acero estadounidense y chino. Pero, sobre todo, remarca el éxito de rentabilidad en sus políticas de reestructuración y saneamiento, con esa mejora del margen en tres puntos porcentuales y el importante crecimiento del ebitda del 29% en un año.
Además, la compañía ha entrado en beneficios en el primer semestre, si bien es cierto que la primera parte del año suele ser la más fuerte en este negocio. El beneficio neto se ha situado en 50,7 millones de euros hasta junio, revirtiendo los números rojos.
Otro factor determinante en la recuperación de Celsa y la decisión de los accionistas de abandonar la compañía es la reducción de la deuda tras la reestructuración financiera. La deuda neta senior se ha estabilizado en 1.134 millones de euros, lo que sitúa la ratio de apalancamiento en 2,3 veces ebitda, un nivel que devuelve a la siderúrgica a los parámetros de seguridad requeridos por la banca y los inversores. Una mejora radical si se compara con los 3.689 millones de euros de deuda y el ratio sobre ebitda de 8,4x que presentaba en noviembre de 2023, antes de la reestructuración y justo tras el cambio de propiedad.
A finales del año pasado, la sociedad catalana colocó dos emisiones de bonos por un valor conjunto de 1.200 millones de euros (750 y 450 millones) con un vencimiento a cinco años vista. La operación siguió a otra refinanciación de 600 millones de euros con los propios fondos de inversión propietarios de la siderúrgica, que fue acompañada de una inyección de capital de 200 millones de euros acometida también por los cuatro accionistas. Así, la restructuración del pasivo total alcanzó los 2.000 millones de euros en estas operaciones.
Antes, el juez permitió a los fondos acreedores la capitalización de 1.418 millones de euros. Y, a finales de 2024, la venta de las divisiones de Celsa en Reino Unido y los países nórdicos (Finlandia, Noruega, Suecia y Dinamarca) a la firma de capital privado checa Sev.en Global Investments, propiedad del magnate Pavel Tykač, permitió seguir reduciendo una gigantesca deuda. Una operación cerrada en alrededor de 600 millones de euros, según informó El Confidencial en su momento.
La compañía, no obstante recalca su nivel paralelo de inversiones en el último año y medio. En concreto en la primera mitad de 2026 ha invertido 67 millones de euros y ha aprobado adicionalmente una inversión de 32 millones para una nueva línea de laminación de aceros especiales en A Laracha (A Coruña). Asimismo, ha puesto en marcha un nuevo centro de producción de ferralla en Miranda de Ebro (Burgos), con capacidad inicial para procesar 8.000 toneladas anuales. Y en 2025 la compañía invirtió 183 millones, un 60% más que en 2024.
Del taller familiar de Manresa a la Ley Concursal
La búsqueda de un nuevo inversor o socio industrial para Celsa se produce tres años después de la pérdida de control accionarial por parte de la saga familiar fundadora. Las raíces de la corporación se hunden en la década de los 40 en la localidad de Manresa (Barcelona), donde Anselm Rubiralta Oller y Dolors Vilaseca Garriga iniciaron una actividad comercial menor basada en un almacén de compraventa de metales y chatarra férrica.
En 1967, sus hijos Francesc Rubiralta Vilaseca y Josep Maria Rubiralta Vilaseca constituyeron la sociedad Compañía Española de Laminación S.A. (Celsa) e instalaron la primera factoría siderúrgica en Sant Andreu de la Barca (Barcelona). De forma simultánea, la familia puso en marcha Izasa, la distribuidora de material hospitalario que sirvió de base para la creación de Werfen, diversificando el patrimonio familiar hacia el sector de la salud y las ciencias de la vida.
El modelo de gestión conjunta finalizó en 2006 debido a discrepancias en la estrategia de expansión del negocio del acero. La adquisición de la siderúrgica finlandesa Fundia provocó la ruptura entre los hermanos fundadores, quienes optaron por segregar los activos mediante un acuerdo de separación de bienes. Francesc asumió la propiedad exclusiva de Celsa, mientras que Josep Maria tomó el control de Werfen.
Tras la escisión, la siderúrgica acometió una agresiva política de compras en Europa financiada mediante créditos bancarios sindicados. El estallido de la crisis financiera de 2008 y el posterior parón del consumo de acero ligado a la obra pública generaron un desequilibrio financiero que elevó el pasivo total por encima de los 3.600 millones de euros, haciendo inviable su capacidad de refinanciación.
La compañía y la anterior propiedad entraron en diferentes procesos judiciales. Algunos de ya con sentencia, como la que condenó al anterior presidente y propietario, Francesc Rubiralta, a devolver siete millones de euros por retribuciones excesivas; y otra, absolutoria, sobre créditos fraudulentos. “No es un asunto agradable para los actuales administradores, pero es nuestro deber intentar recuperar las cantidades que consideramos que tenemos que recuperar”, afirma el actual presidente Vilaseca sobre los litigios aún abiertos y a la espera de resolución judicial.
El desenlace de la crisis de deuda se ejecutó a través de la vía judicial también. Los fondos de inversión internacionales que habían adquirido el pasivo de Celsa con descuento en el mercado secundario hicieron uso de la reforma de la Ley Concursal de 2022. Esta normativa introdujo los planes de reestructuración forzosa, un instrumento jurídico que permite capitalizar la deuda y desplazar a los socios históricos si la empresa se encuentra en una situación de insolvencia acreditada.
El 4 de septiembre de 2023, una sentencia del Juzgado Mercantil número 2 de Barcelona validó la propuesta de los acreedores, otorgando el 100% del capital social al bloque integrado por SVP, Attestor, Golden Tree y Cross Ocean. Los nuevos propietarios apartaron a Francesc Rubiralta de la presidencia ejecutiva para situar al frente de la compañía a Rafael Villaseca, exconsejero delegado de Gas Natural Fenosa.
Futuro y desafíos
Una vez resuelto el conflicto societario en los tribunales, Celsa opera de forma independiente y enfocada en el mercado siderúrgico europeo. La multinacional sostiene una plantilla de 5.000 trabajadores directos, de los cuales unos 3.400 se concentran en las factorías ubicadas en territorio español.
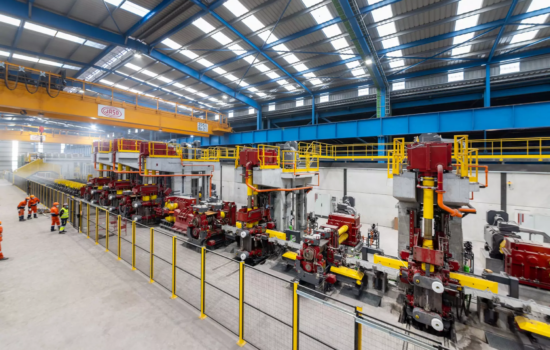
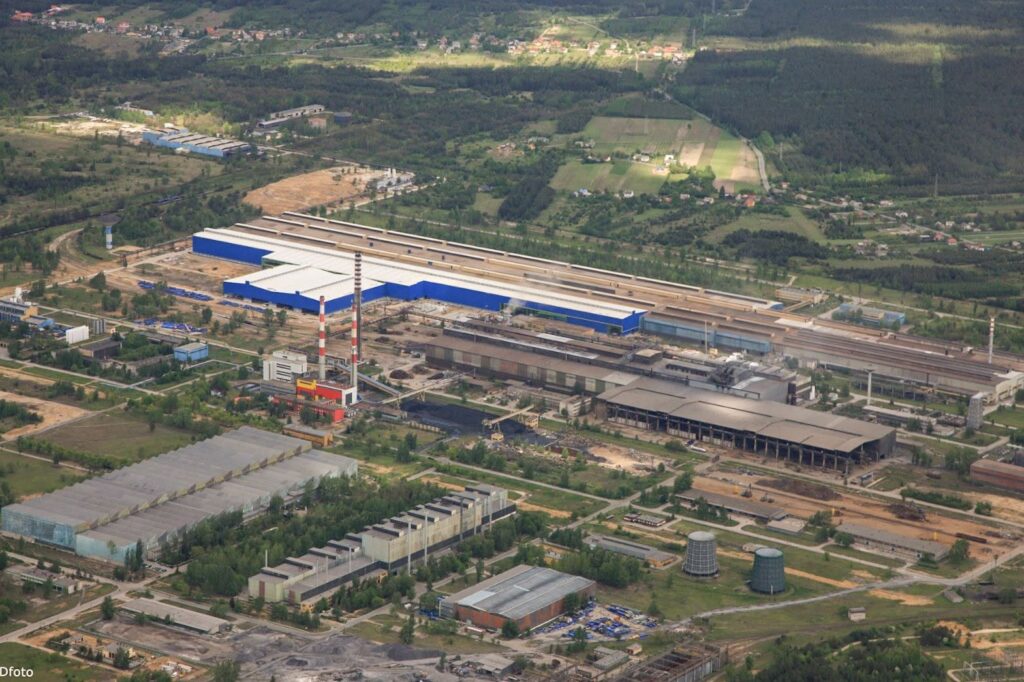
Cuenta con una infraestructura productiva de más de 120 centros en Europa, alrededor de tres plataformas metalúrgicas principales: el complejo central de Castellbisbal, con una capacidad técnica de laminación de 2,5 millones de toneladas anuales; apoyado por las plantas de Nervacero (Vizcaya) y Global Steel Wire (Cantabria); la factoría de francesa en Bayona; y la filial polaca Celsa Huta Ostrowiec, dedicada a perfiles pesados y forja.
Respecto a esta última no se descarta su venta al margen del resto del grupo, por sus expectativas de crecimiento para la reconstrucción de Ucrania cuando finalice la guerra con Rusia.
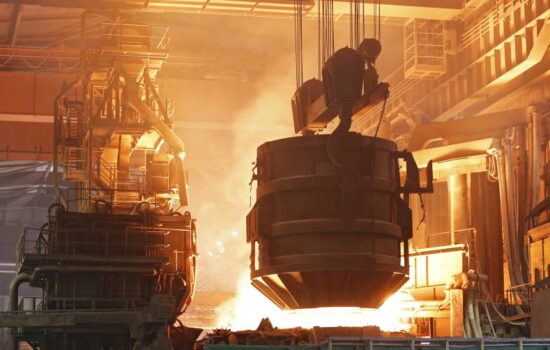
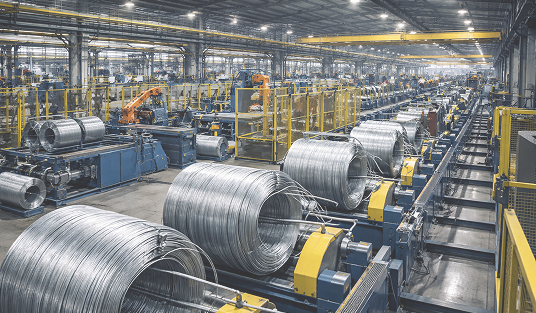
La ventaja competitiva de la empresa reside en su método de transformación industrial, desmarcado del modelo tradicional de la siderurgia pesada. Celsa elabora el acero en exclusiva mediante hornos de arco eléctrico, utilizando como materia prima chatarra de hierro reciclada en sustitución del mineral de hierro y el carbón de coque empleados en los altos hornos.
Este proceso técnico convierte a la compañía en el principal reciclador de España y el segundo de Europa, logrando que el 96,5% de su producción final provenga de materiales recuperados. Este factor reduce las emisiones de dióxido de carbono por tonelada fabricada, un elemento que los bancos de inversión consideran clave para atraer a compradores industriales internacionales obligados a cumplir con exigentes ratios de sostenibilidad ambiental.
El futuro comercial de la corporación está condicionado también por factores regulatorios y de costes energéticos que afectan al sector metalúrgico de la Unión Europea. La utilización de hornos eléctricos implica un consumo intensivo, lo que expone los márgenes de beneficio a la volatilidad de las tarifas del pool eléctrico y del gas natural.
Asimismo, la normativa comunitaria de descarbonización exige a la empresa reducir sus emisiones un 50% para el año 2030 y alcanzar un 98% de circularidad en sus procesos internos. A este escenario se añade la presión de las importaciones de acero de bajo coste procedentes de países extracomunitarios que no soportan penalizaciones por emisiones de CO₂.
El consejero delegado de Celsa, Jordi Cazorla, ocupa la vicepresidencia de la patronal europea Eurofer para reclamar en Bruselas la aplicación estricta del Mecanismo de Ajuste en Frontera por Carbono (CBAM). Política proteccionista que busca que el acero importado de países que contaminan más, como China, pague los mismos costes de CO₂ que soporta la industria europea. Además, es conocido que las compañías de ese país son ayudadas por el gobierno (las principales son directamente propiedad del Estado chino) para competir en precios incluso por debajo del coste de producción, el famoso dumping. Con sus nuevas medidas, la UE pretende reequilibrar la balanza comercial y el nivel de competitividad de esta industria del Viejo Continente ante prácticas desleales.
Unas medidas que parecen estar comenzando a surtir efectos. Las previsiones de Eurofer apuntan al freno en la caída del sector en Europa este año 2026 y a un retorno al crecimiento en 2027.