
El regreso a los números negros coincide con una estrategia que combina inversión industrial, digitalización y adquisiciones. Durante 2025, el grupo destinó 126 millones de euros a mejorar y ampliar su capacidad productiva y reforzar su posicionamiento comercial. También incorporó dos compañías internacionales con las que busca ganar peso en los segmentos de mayor valor añadido: la italiana Antonio Lupi Design y la australiana Phoenix Industries.
La fotografía financiera deja una paradoja interesante. Roca vuelve a ganar dinero, pero lo hace con un crecimiento de ventas limitado y mientras mantiene un esfuerzo inversor considerable. Su reto ahora es convertir esa recuperación contable en una mejora sostenida de la rentabilidad y aprovechar su dimensión internacional para crecer en un mercado todavía exigente.
De los radiadores de Gavà a un grupo global
La historia de Roca comenzó en 1917 en Gavà, cerca de Barcelona, cuando los hermanos Roca pusieron en marcha una fábrica de radiadores de hierro fundido para calefacción doméstica. La empresa fue ampliando progresivamente su catálogo: entró en el negocio de las bañeras en 1929, comenzó a fabricar porcelana sanitaria en 1936 y añadió la grifería en 1954.
La evolución del negocio refleja una constante de su trayectoria: adaptar la actividad industrial a las necesidades de cada época. De fabricante de componentes de calefacción pasó a especializarse en el espacio del baño y, posteriormente, a competir en un mercado global en el que el diseño, la eficiencia productiva y la capacidad de distribución resultan determinantes.
El gran salto internacional llegó en la década de 1990, pero la operación que marcó un punto de inflexión fue la compra del grupo suizo Keramik Holding Laufen en 1999. La adquisición reforzó la presencia de Roca en mercados estratégicos y le permitió ampliar su alcance geográfico. En 2006, la compañía alcanzó el liderazgo mundial del sector, según su propia cronología corporativa.
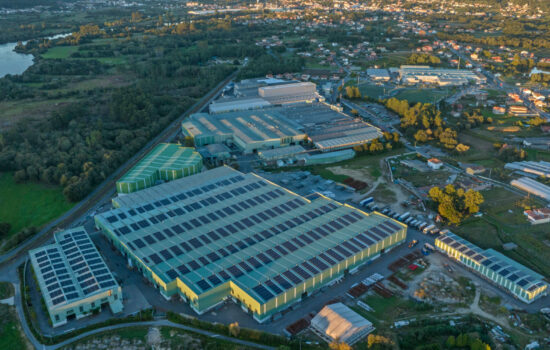
Hoy, el grupo mantiene su carácter familiar y una dimensión muy distinta de la del taller original. Según los datos corporativos de Roca Group, dispone de 78 fábricas en 22 países, presencia comercial en más de 170 mercados y una plantilla de alrededor de 20.000 profesionales.
Esa escala le permite diversificar su actividad entre geografías, marcas y categorías de producto. Sin embargo, también la expone a riesgos que una compañía centrada en un solo mercado difícilmente afrontaría: fluctuaciones monetarias, diferencias en los ciclos de construcción, tensiones geopolíticas y cambios en las condiciones económicas de los países en los que opera.
Rusia: una salida con un coste extraordinario
Uno de los episodios más relevantes de la historia reciente de Roca ha sido su retirada del mercado ruso tras la invasión de Ucrania. La compañía llevaba cerca de tres décadas operando en el país, donde contaba con cuatro filiales y siete fábricas, y empleaba a unos 3.000 trabajadores.
Rusia representaba en 2021 aproximadamente el 7% de las ventas y de los beneficios del grupo, según informó Cinco Días. La decisión de abandonar el mercado implicó renunciar a una actividad significativa y afrontar un proceso de desinversión complejo, sujeto a autorizaciones de las autoridades rusas.
Roca acordó inicialmente la venta de sus filiales en 2022, pero la operación no obtuvo las autorizaciones definitivas hasta el primer semestre de 2024. El precio pactado fue de 166,8 millones de euros. Sin embargo, las pérdidas cambiarias acumuladas y los deterioros de activos absorbieron la plusvalía inicial y elevaron el impacto negativo total de la salida hasta unos 120 millones de euros.
La operación ayuda a explicar por qué los resultados contables de Roca se deterioraron pese a que el negocio operativo seguía generando beneficios. En 2024, la compañía facturó 1.948 millones de euros y obtuvo un EBITDA de 286 millones, pero cerró el ejercicio con pérdidas netas de 61 millones.
La propia empresa señaló que, sin el efecto de la salida de Rusia y el impacto de la hiperinflación en Argentina, el beneficio neto de 2024 habría sido de 86,4 millones de euros. Esta diferencia es importante para interpretar la evolución del negocio: el paso de pérdidas a beneficios en 2025 no responde exclusivamente a una mejora operativa, sino también a la desaparición de parte de los efectos extraordinarios que distorsionaron las cuentas anteriores.
La salida de Rusia ilustra el coste que puede tener una decisión estratégica impuesta por un cambio radical del entorno geopolítico. También pone de manifiesto la importancia de distinguir entre la rentabilidad recurrente de una empresa industrial y los impactos puntuales derivados de operaciones corporativas o de acontecimientos extraordinarios.
1.960 millones de facturación y una rentabilidad que debe consolidarse
Roca Group cerró 2025 con unos ingresos de 1.960 millones de euros. La cifra supone un crecimiento del 3,8% a tipos de cambio constantes respecto al año anterior, aunque el incremento comunicado en términos nominales fue del 0,6% debido a la depreciación de distintas monedas en los mercados en los que opera.
La diferencia entre ambas tasas revela uno de los principales desafíos de una multinacional industrial: vender más no siempre se traduce en un aumento equivalente de los ingresos expresados en euros. La evolución de las divisas puede absorber una parte importante del crecimiento comercial, especialmente cuando el grupo opera en numerosos mercados fuera de la eurozona.
El EBITDA se situó en 273 millones de euros, en línea con los ejercicios anteriores. Este indicador, que mide el resultado antes de intereses, impuestos, depreciaciones y amortizaciones, equivale aproximadamente al 13,9% de la facturación de 2025.
La cifra apunta a una base operativa capaz de generar recursos incluso en un contexto de demanda débil. No obstante, la estabilidad del EBITDA también indica que la recuperación del beneficio neto no debe confundirse automáticamente con una expansión de los márgenes operativos. Para evaluar si Roca está entrando en una nueva fase de crecimiento rentable será necesario observar cómo evolucionan tanto sus ventas como sus costes y su resultado operativo en los próximos ejercicios.
El contexto no es sencillo. La empresa señala que la construcción permaneció estancada en buena parte de los mercados occidentales durante 2025. A ello se sumó una moderación del gasto de los hogares en reformas después del auge experimentado durante la pandemia, cuando muchos consumidores destinaron más recursos a mejorar sus viviendas.
Para un fabricante de productos de baño, esta combinación afecta tanto a las nuevas promociones inmobiliarias como al mercado de renovación de viviendas. El resultado es un entorno en el que ganar cuota de mercado, controlar los costes y desarrollar productos de mayor valor añadido puede resultar tan importante como aumentar el volumen de producción.
Invertir mientras el mercado se enfría
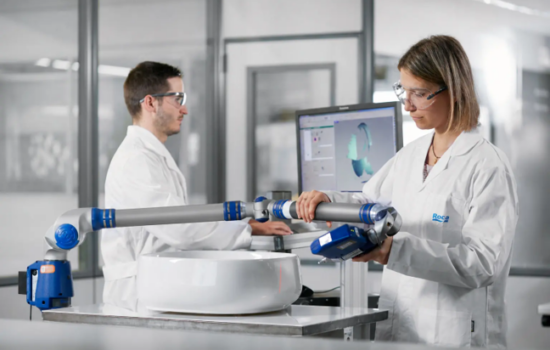
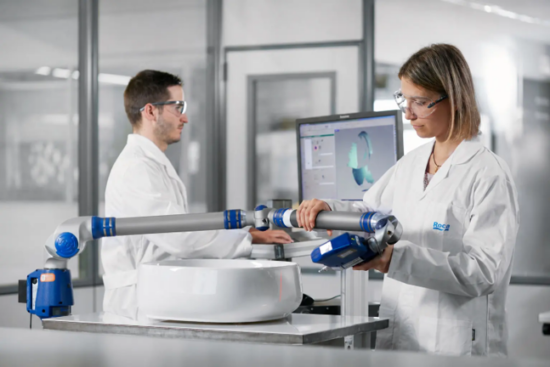
Pese a esas dificultades, Roca destinó 126 millones de euros a inversiones durante 2025. El dinero se dirigió principalmente a ampliar y modernizar la capacidad productiva, desarrollar nuevas fábricas robotizadas, digitalizar procesos, lanzar productos y avanzar en los objetivos de sostenibilidad.
La decisión encaja con una estrategia de largo plazo: mantener la capacidad industrial y mejorar su eficiencia incluso cuando el ciclo económico no acompaña. En un negocio que exige instalaciones productivas especializadas y una presencia cercana a los mercados, reducir la inversión de forma indiscriminada puede limitar la competitividad futura.
La automatización y la digitalización también tienen una dimensión financiera. Mejorar la productividad, reducir los costes de fabricación y optimizar los procesos puede contribuir a proteger los márgenes frente a la presión de los precios, las materias primas y la energía.
La sostenibilidad forma parte de esa transformación industrial. En su fábrica de Gmunden, en Austria, Roca puso en marcha en 2023 un horno túnel eléctrico para producir porcelana sanitaria, una iniciativa pionera que busca reducir la dependencia de los combustibles fósiles en un proceso industrial intensivo en energía.
El objetivo es avanzar hacia una fabricación menos intensiva en emisiones sin perder competitividad. En un sector en el que la producción requiere altas temperaturas, esa transición tecnológica supone un desafío industrial y de inversión, pero también puede convertirse en una ventaja si permite reducir consumos y anticiparse a las exigencias regulatorias y comerciales.
La compañía también explora posibles aplicaciones de la inteligencia artificial en el ámbito de la salud dentro del espacio del baño, una línea que apunta a la ampliación de su propuesta de valor más allá de los productos tradicionales.
Dos adquisiciones para subir de gama
La inversión orgánica no es la única palanca de crecimiento. Roca también está utilizando las adquisiciones para reforzar su cartera de marcas y acceder a segmentos en los que el diseño y el posicionamiento prémium tienen un peso especial.
En 2025, el grupo adquirió la mayoría del fabricante italiano Antonio Lupi Design, especializado en productos de baño de lujo, y la australiana Phoenix Industries, centrada en grifería de gama alta.
La lógica económica de estas operaciones consiste en complementar la escala industrial de Roca con marcas especializadas que cuentan con una identidad propia y una propuesta de mayor valor añadido. En lugar de competir exclusivamente por volumen o precio, el grupo busca ampliar su presencia en segmentos en los que el diseño, la diferenciación y la marca desempeñan un papel central.
La estrategia no parte de cero. En los últimos años, Roca ha incorporado compañías especializadas en mobiliario de baño, soluciones de accesibilidad, grifería y otros componentes. En 2024, por ejemplo, completó la adquisición del capital restante de Mobiliario Royo hasta alcanzar el 100% de la sociedad, además de sumar otras empresas al grupo.
Esta política de adquisiciones plantea, sin embargo, una cuestión financiera relevante: el crecimiento mediante compras solo crea valor de forma sostenible si las compañías incorporadas generan una rentabilidad adecuada y se integran sin deteriorar la capacidad de inversión del conjunto.
Por eso, además de seguir el volumen de ventas, será importante observar cómo evolucionan los márgenes de los negocios adquiridos, qué aportación realizan al resultado consolidado y cómo se financian las operaciones. Los datos publicados sobre 2025 no permiten atribuir una contribución concreta al beneficio a cada una de estas adquisiciones.
Una empresa familiar que apuesta por el largo plazo
El carácter familiar de Roca es otro de los elementos que ayudan a explicar su trayectoria. A lo largo de más de un siglo, la compañía ha pasado de una fábrica de radiadores a una multinacional con decenas de plantas y presencia en más de 170 mercados, sin dejar de presentarse como una empresa familiar de capital español.
Ese modelo de propiedad resulta relevante para entender su política de inversión. La compañía declara seguir una estrategia de largo plazo basada en la reinversión de beneficios, la innovación y el mantenimiento de su independencia. Este planteamiento permite interpretar por qué continúa destinando recursos a instalaciones, tecnología y desarrollo de producto mientras el mercado atraviesa una fase de menor dinamismo.
No obstante, para medir con precisión las ventajas financieras de esa estructura sería necesario disponer de información adicional sobre la distribución accionarial, la política de dividendos, el endeudamiento y los criterios de asignación de capital de la familia propietaria. El carácter familiar, por sí solo, no garantiza una mayor rentabilidad: lo decisivo es cómo se toman y ejecutan las decisiones de inversión.
La continuidad del proyecto empresarial también plantea una cuestión de fondo. Mantener una compañía independiente durante generaciones exige equilibrar la preservación del patrimonio familiar con la necesidad de competir en un mercado global, realizar inversiones importantes y adaptarse a cambios tecnológicos y geopolíticos.
En el caso de Roca, esa tensión se manifiesta en la combinación de una base industrial consolidada, una política de reinversión y una expansión que ya no se limita a aumentar la producción, sino que busca reforzar las marcas y los segmentos de mayor valor añadido.
El reto: transformar la recuperación en crecimiento rentable
La vuelta a beneficios de Roca constituye una señal positiva después del impacto extraordinario de la salida de Rusia. Pero los resultados de 2025 también muestran que la recuperación todavía debe consolidarse: la facturación creció un 0,6% en términos nominales, el EBITDA permaneció prácticamente estable y el grupo continúa expuesto a un mercado inmobiliario débil en buena parte de Occidente.
La estrategia de inversión y adquisiciones puede ayudar a sostener el crecimiento a medio plazo, pero también exige disciplina financiera. El desafío consiste en mantener la capacidad industrial, mejorar la eficiencia de las fábricas y desarrollar marcas de mayor valor sin comprometer la rentabilidad del conjunto.
Roca afronta esta etapa con una dimensión internacional construida durante más de un siglo y con una estructura empresarial que combina tradición familiar y ambición global. La salida de Rusia ha dejado una huella relevante en sus cuentas, pero también ha cerrado una etapa de desinversión que condicionó sus resultados recientes.
Ahora, la pregunta es si el grupo será capaz de convertir su recuperación financiera en una nueva fase de crecimiento sostenido. La respuesta dependerá menos del regreso puntual a los números negros que de su capacidad para elevar la rentabilidad operativa, aprovechar sus adquisiciones y seguir invirtiendo en un mercado en transformación.