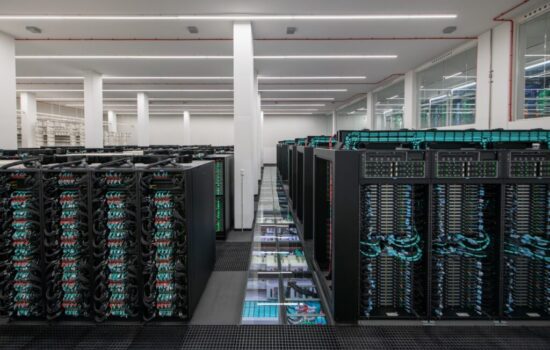


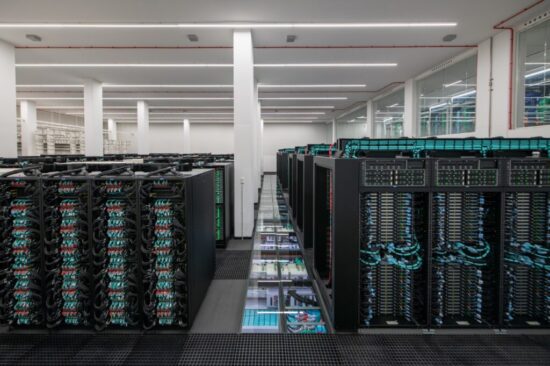
La inteligencia artificial será el principal motor de esta expansión. Según el modelo de Roland Berger, las cargas de trabajo relacionadas con la IA pasarán de representar aproximadamente el 20% del consumo eléctrico de los centros de datos en 2025 a cerca del 60% en 2035. El crecimiento estará impulsado tanto por el entrenamiento de modelos cada vez más complejos como por la extensión de aplicaciones empresariales, sistemas autónomos y servicios de inferencia que requieren una capacidad de cálculo creciente.
En paralelo, el gasto de capital —CapEx— conjunto de Amazon, Alphabet, Microsoft, Meta y Oracle podría alcanzar aproximadamente los 755.000 millones de dólares en 2026, frente a los 412.000 millones de 2025. La cifra refleja la magnitud de la inversión que está movilizando el sector, aunque el estudio advierte de que el ritmo de construcción también genera vulnerabilidades financieras y operativas.
Para Europa, el diagnóstico es especialmente relevante: la región mantiene una demanda creciente de infraestructura digital, pero afronta dificultades para convertirla en capacidad instalada al ritmo de Estados Unidos. Roland Berger considera que la disponibilidad de electricidad, los plazos de conexión a la red y la complejidad normativa son factores decisivos para determinar dónde se construirán las próximas grandes instalaciones.
La capacidad mundial crecerá hasta 341 GW en 2035
El modelo de Roland Berger proyecta una expansión sostenida durante la próxima década, aunque con ritmos diferentes entre periodos. La capacidad total de los centros de datos aumentaría desde los 88 GW de 2025 hasta los 224 GW en 2030 y los 341 GW en 2035.
La evolución prevista es la siguiente:
- 2025: 88 GW de capacidad instalada, con una participación de la IA de alrededor del 20%.
- 2030: 224 GW, con la IA representando aproximadamente el 50% de la carga total.
- 2035: 341 GW, con cerca del 60% de la capacidad asociada a cargas de trabajo de IA.
Estas previsiones implican una tasa de crecimiento anual compuesto del 21% entre 2025 y 2030 y del 9% entre 2030 y 2035. La desaceleración relativa del segundo periodo no supone, por tanto, una contracción del mercado, sino un crecimiento sobre una base de capacidad mucho mayor.
El informe señala que las estimaciones de diferentes fuentes coinciden en anticipar un crecimiento anual del 35% al 45% de la demanda eléctrica vinculada a la IA hasta 2030. La previsión de Roland Berger se apoya en estimaciones de disponibilidad de chips, expectativas de ingresos de fabricantes como Nvidia y Broadcom, planes de inversión de los grandes operadores y aportaciones de expertos del sector.
El estudio también apunta a un cambio en la composición de la inversión. Además de los nuevos campus, la renovación de equipos será cada vez más importante. La consultora estima que las sustituciones de capacidad podrían superar a las nuevas incorporaciones netas en aproximadamente cinco años, a medida que se aceleren los ciclos de innovación de las GPU y aumenten las exigencias de rendimiento y eficiencia.
Este proceso abre oportunidades para fabricantes y proveedores capaces de mejorar las prestaciones de los equipos, pero también obliga a los operadores a planificar con mayor precisión la vida útil de sus activos y la recuperación de las inversiones.
La inversión tecnológica presiona a toda la cadena de suministro
El crecimiento de los centros de datos ya está trasladando sus efectos a fabricantes de semiconductores, equipos eléctricos, sistemas de refrigeración y componentes para infraestructuras energéticas.
Según los datos recogidos por Roland Berger, la inversión conjunta de los cinco grandes operadores analizados pasó de 412.000 millones de dólares en 2025 a una previsión de aproximadamente 755.000 millones para 2026. Las estimaciones de inversión para ese año, además, se revisaron al alza durante el periodo analizado por la consultora.
Entre los compromisos destacados figuran unos 200.000 millones de dólares de inversión de capital previstos por Amazon y entre 180.000 y 190.000 millones anunciados por Google para 2026. Microsoft, por su parte, había planteado ampliar significativamente su capacidad de IA y duplicar su huella de centros de datos en los dos años siguientes al plan descrito en el informe.
La presión no se limita a los chips. El estudio recoge que Eaton ha señalado una cartera de pedidos equivalente a doce años del volumen que la compañía construyó en 2025, mientras Siemens registró un incremento de aproximadamente el 35% en los ingresos relacionados con centros de datos durante el primer trimestre de su ejercicio fiscal 2025/26.
Estas señales reflejan la amplitud de la oportunidad industrial, pero también la dificultad de acompasar la producción de equipos con la velocidad de los proyectos. Transformadores, turbinas, sistemas de refrigeración, memoria de alto ancho de banda y aceleradores de IA figuran entre los elementos sometidos a mayor presión.
La disponibilidad de componentes se combina con los plazos de construcción y conexión eléctrica, lo que aumenta el riesgo de que los retrasos en una parte de la cadena repercutan sobre el conjunto del proyecto.
La infraestructura eléctrica se convierte en un factor crítico
La expansión de la IA está modificando los requisitos técnicos de los centros de datos. Roland Berger señala que la potencia por rack ha pasado de unos 10 kilovatios (kW) en instalaciones tradicionales a más de 100 kW en configuraciones actuales de alta densidad. Las proyecciones para futuras instalaciones alcanzan hasta 1 megavatio por rack.
Este aumento responde a la necesidad de concentrar grandes cantidades de procesamiento para entrenar modelos y ejecutar tareas de inferencia con una latencia reducida. En consecuencia, las instalaciones requieren una arquitectura eléctrica, térmica y de distribución distinta a la de los centros de datos convencionales.
La refrigeración líquida está ganando protagonismo frente a los sistemas basados exclusivamente en aire, mientras avanzan nuevas soluciones de distribución eléctrica en corriente continua para reducir pérdidas de conversión y facilitar el suministro a racks de alta densidad.
El problema es que la ampliación de la capacidad informática necesita una infraestructura energética capaz de suministrar electricidad de forma continua y estable. El informe estima que la electricidad representa alrededor del 40% de los costes operativos de un centro de datos, dependiendo de su ubicación.
Además, los consumos pueden fluctuar considerablemente durante las distintas fases del entrenamiento de los modelos. Algunos procesos se prolongan durante más de 100 días consecutivos, lo que exige una elevada disponibilidad de la red, sistemas de respaldo y mecanismos capaces de absorber variaciones rápidas de demanda.
Roland Berger identifica tres necesidades principales: disponer de suficiente energía, contar con acceso adecuado a la red —cada vez más dependiente de conexiones de alta tensión— y garantizar que tanto la red como las instalaciones propias puedan responder a variaciones de carga sin comprometer la continuidad del servicio.
La disponibilidad de electricidad condiciona también la localización de los proyectos. El estudio apunta que, en Estados Unidos, los plazos de fabricación de turbinas de gas han llegado a extenderse hasta cinco años, mientras que en Europa las conexiones a la red para nuevos centros de datos pueden tardar hasta siete años.
Estados Unidos concentrará cerca del 58% de la capacidad mundial en 2030
La distribución geográfica de las inversiones es uno de los principales puntos de preocupación del informe. Roland Berger calcula que Norteamérica concentraba más del 55% de la capacidad mundial instalada entre 2023 y 2026 y prevé que Estados Unidos mantenga su posición dominante durante el resto de la década.
En su escenario de referencia, la capacidad de los centros de datos norteamericanos pasaría de 49 GW en 2025 a 130 GW en 2030, con una tasa de crecimiento anual compuesto aproximada del 22%.
Para ese mismo año, el modelo sitúa la participación de Estados Unidos en torno al 58% de la capacidad mundial, mientras que Europa reduciría su cuota desde aproximadamente el 13% actual hasta cerca del 10%. China mantendría una participación aproximada del 15% en el escenario analizado por la consultora.
La diferencia también se aprecia en la escala de los proyectos anunciados. Roland Berger identifica varias iniciativas estadounidenses de más de 1 GW de capacidad planificada, entre ellas Stargate, Project Rainier, Colossus, Meta Hyperion y el campus Fairwater de Microsoft.
En Europa, el informe destaca el proyecto SINES Data Campus, en Portugal, que aspira a alcanzar aproximadamente 1,2 GW en 2030, y el emplazamiento de Cambois, en Reino Unido, con una capacidad prevista superior a 700 MW.
La brecha no responde únicamente al volumen de inversión privada. También influye el tipo de actividad que se desarrolla en cada región. Según el estudio, Estados Unidos concentra gran parte de la infraestructura de entrenamiento de modelos avanzados, mientras que Europa está más orientada a instalaciones destinadas a inferencia, servicios empresariales y aplicaciones que requieren menor latencia.
Esta diferencia condiciona la capacidad de atraer inversiones de gran escala y limita el desarrollo de una infraestructura europea propia para entrenar modelos de frontera.
Tres obstáculos frenan el desarrollo de centros de datos en Europa
Roland Berger identifica tres limitaciones estructurales que afectan a la competitividad europea: el acceso a la red eléctrica, los costes de la energía y la complejidad regulatoria.
1. Los plazos de conexión eléctrica. El informe estima que conectar un nuevo centro de datos a la red puede llevar hasta siete años en Europa, frente a uno a tres años en Estados Unidos. La planificación de nuevas infraestructuras, los permisos y la disponibilidad de capacidad de transporte se convierten así en factores determinantes para ejecutar los proyectos.
2. El precio de la electricidad. Europa presenta algunos de los precios industriales de energía más elevados entre los principales mercados analizados. Dado que la electricidad representa aproximadamente el 40% de los costes operativos, esta diferencia repercute directamente sobre la rentabilidad de las instalaciones y la competitividad de los emplazamientos europeos.
La encuesta sectorial elaborada para el informe refuerza esta preocupación: el 69% de los profesionales consultados espera que la disponibilidad de energía resulte más complicada en 2035.
3. La complejidad normativa. Los operadores deben cumplir requisitos relacionados con protección de datos, ciberseguridad, legislación energética, permisos urbanísticos, seguridad y eficiencia. A ello se suman las diferencias entre países y las obligaciones nacionales que pueden ir más allá de los mínimos europeos.
El estudio utiliza Alemania como ejemplo de esta situación. Su legislación de eficiencia energética introdujo requisitos específicos para los centros de datos, entre ellos límites de eficiencia energética y obligaciones relacionadas con la reutilización del calor residual. En junio de 2026, el Gobierno alemán aprobó un proyecto de ley para flexibilizar algunas de estas exigencias, aunque su tramitación parlamentaria seguía pendiente en el momento descrito por el informe.
La consultora advierte de que los cambios normativos y la incertidumbre sobre los requisitos aplicables pueden incrementar los costes de planificación y dificultar las decisiones de inversión a largo plazo.
La encuesta sectorial sitúa el acceso a la red como principal cuello de botella
La evaluación de estos obstáculos se apoya en una encuesta de Roland Berger realizada en 2026 a 70 participantes del sector.
Al pedirles que identificaran los tres principales impedimentos para desarrollar centros de datos en Europa, los profesionales situaron en primer lugar el acceso a la red eléctrica, seguido de los elevados costes energéticos y la complejidad regulatoria.
El informe utiliza una puntuación normalizada para comparar las respuestas. Los resultados fueron los siguientes:
- Acceso a la red eléctrica: 100 puntos.
- Costes energéticos elevados: 91 puntos.
- Complejidad regulatoria: 88 puntos.
- Disponibilidad limitada de emplazamientos: 72 puntos.
- Entorno de financiación desfavorable, incluidas subvenciones e incentivos fiscales: 48 puntos.
La encuesta también revela que la política pública influye considerablemente en las decisiones de localización, aunque los participantes consideran que las medidas actuales de la Unión Europea ofrecen un apoyo entre ligero y moderado al desarrollo de centros de datos.
La sostenibilidad y la integración energética aparecen, al mismo tiempo, como posibles elementos de diferenciación para Europa. Los profesionales consultados consideran que la soberanía digital, el cumplimiento regulatorio, la sostenibilidad y la resiliencia serán factores relevantes para la competitividad de las instalaciones en 2030.
El auge de la IA también presenta riesgos financieros
Pese a las previsiones de crecimiento, Roland Berger advierte de que el sector no está exento de riesgos. La inversión en infraestructura avanza a un ritmo que, en algunos casos, supera la capacidad de los ingresos actuales para financiarla.
El informe cita el caso de OpenAI, que habría registrado unos ingresos de 13.000 millones de dólares en 2025 frente a una salida de caja de 8.000 millones. También señala que Anthropic había asumido compromisos de inversión de capital por 50.000 millones de dólares a finales de 2025, frente a una tasa anualizada de ingresos de 9.000 millones en ese momento.
Estas cifras ilustran la dependencia de la financiación externa y de unas expectativas de crecimiento futuro muy elevadas. Los grandes operadores de infraestructura parten de una posición más sólida gracias a los flujos de caja de sus negocios consolidados, pero también afrontan una presión creciente sobre sus inversiones.
La consultora apunta que varios grandes operadores podrían registrar un flujo de caja libre negativo en 2026. Además, las emisiones de deuda de los grandes proveedores de servicios en la nube superaron los 120.000 millones de dólares en 2025, frente a una media anual inferior a 30.000 millones entre 2020 y 2024.
A estos factores se suma el riesgo de una corrección en la cadena de suministro. Los largos plazos de fabricación y construcción pueden amplificar pequeños cambios en la demanda: ante el temor a quedarse sin componentes, algunos operadores realizan pedidos anticipados o reservan capacidad durante años. Si la demanda se modera, el ajuste de inventarios y pedidos puede generar desequilibrios importantes.
Entre los posibles desencadenantes de una ralentización, Roland Berger menciona un endurecimiento de la financiación externa, cambios regulatorios, cuellos de botella de suministro o avances tecnológicos que alteren las necesidades de infraestructura.
La consultora distingue, no obstante, entre una posible corrección a corto plazo y la evolución estructural del mercado. La adopción empresarial de la IA continúa en una fase temprana en numerosos casos de uso, mientras crecen las aplicaciones de razonamiento, los agentes autónomos y la generación de vídeo, que pueden exigir más recursos de cálculo.
Por ello, el informe no interpreta los riesgos financieros como una señal de que el crecimiento deba detenerse, sino como una razón para reforzar la planificación, la solidez de los balances y la gestión de los compromisos de suministro.
La soberanía digital, más allá de la creación de empleo
El documento plantea que el argumento económico para desarrollar infraestructura nacional de IA no debe centrarse exclusivamente en los puestos de trabajo que generan los centros de datos.
Aunque la construcción de grandes instalaciones impulsa temporalmente la demanda de ingeniería, obra civil, electricidad, climatización y servicios auxiliares, las operaciones posteriores están altamente automatizadas y requieren plantillas permanentes relativamente reducidas.
Como ejemplo ilustrativo, Roland Berger compara una inversión de 5.000 millones de euros en un campus de IA, que podría sostener unos cientos de puestos permanentes, con una planta de automoción de inversión equivalente, capaz de generar decenas de miles de empleos directos e indirectos.
Para la consultora, la justificación estratégica más importante reside en la soberanía digital, la resiliencia y la capacidad de capturar los beneficios económicos de la inteligencia artificial.
Disponer de infraestructura local permite alojar datos y ejecutar modelos bajo los marcos regulatorios europeos, mejorar la latencia y la fiabilidad de los servicios y reducir determinadas dependencias de proveedores sujetos a jurisdicciones extranjeras.
También facilita el desarrollo de un ecosistema propio de empresas de IA, proveedores de nube, integradores y compañías que desarrollan aplicaciones. Sin capacidad de cálculo competitiva, Europa corre el riesgo de que una parte significativa del valor generado por la IA y de las actividades de mayor productividad se concentre en otras regiones.
Roland Berger pide priorizar la red eléctrica y simplificar los permisos
El informe sostiene que las subvenciones, por sí solas, no resolverán las limitaciones que frenan la expansión europea. Para atraer proyectos a gran escala, considera necesario combinar incentivos financieros con reformas en la planificación energética, la regulación y los procedimientos administrativos.
En una pregunta de la encuesta que planteaba cómo distribuir 50.000 millones de euros de apoyo europeo al sector, los participantes situaron las ayudas para facilitar el acceso a la red eléctrica en primer lugar. La simplificación de los procesos de autorización ocupó la segunda posición, por delante de otras fórmulas de apoyo.
Entre las medidas planteadas por Roland Berger figuran:
- Anticipar la planificación de la red eléctrica para responder a la demanda futura.
- Crear nodos de alta capacidad destinados a infraestructuras digitales.
- Reducir los plazos de autorización y mejorar la coordinación administrativa.
- Aplicar requisitos de eficiencia que no impongan barreras innecesarias a la innovación tecnológica.
- Utilizar instrumentos financieros y fondos europeos con criterios claros, previsibles y ágiles.
La consultora cita la iniciativa InvestAI de la Unión Europea, anunciada en febrero de 2025, que contempla un paquete de 20.000 millones de euros para impulsar cinco gigafábricas de IA. Según el informe, el interés inicial fue elevado, con 76 manifestaciones de interés, aunque la convocatoria formal de propuestas aún no se había lanzado en el momento de su elaboración.
El documento también destaca la necesidad de reforzar la capacidad europea para atraer inversiones privadas y desarrollar grandes operadores de infraestructura propios, sin depender exclusivamente de los incentivos públicos.
Una oportunidad industrial que exige capacidad de adaptación
El análisis de Roland Berger dibuja un mercado en expansión, pero con diferencias crecientes entre regiones y una cadena de suministro sometida a fuertes exigencias de capacidad, eficiencia y rapidez.
Para los proveedores de equipos, ingenierías, contratistas EPC y especialistas en infraestructura, el crecimiento abre oportunidades en distribución eléctrica, refrigeración líquida, generación, conexión a redes, automatización y renovación de equipos. Sin embargo, la capacidad de aprovecharlas dependerá también de la adaptación a las condiciones locales, los requisitos regulatorios y la disponibilidad de componentes.
El informe concluye que la construcción de centros de datos no solo determinará la evolución de una industria de infraestructura tecnológica. También influirá en qué economías capturan una mayor parte de las ganancias de productividad asociadas a la inteligencia artificial y en qué medida pueden controlar sus propios recursos digitales.
La previsión de alcanzar 341 GW de capacidad mundial en 2035 confirma la magnitud de la transformación. Para Europa, el desafío consiste en convertir la demanda de IA en proyectos ejecutables, con electricidad disponible, costes competitivos y reglas suficientemente previsibles para sostener la inversión a largo plazo.